
سجلك نظيف ولم تتسبب في حادث.. فلماذا يرتفع تأمين سيارتك؟
سجلك نظيف ولم تتسبب في حادث.. فلماذا يرتفع تأمين سيارتك؟
من أكثر ما يثير استغراب السائقين أن يفتح أحدهم رسالة تجديد تأمين سيارته، فيجد أن القسط السنوي ارتفع، رغم أنه لم يتعرض لحادث، ولم يقدم مطالبة تأمينية، وحافظ على سجل قيادة جيد لسنوات.
وهنا يظهر السؤال الطبيعي: إذا كنت سائقًا جيدًا، فلماذا تدفع أكثر؟
الإجابة أن شركات التأمين لا تسعّر وثيقتك بناءً على تاريخك الشخصي وحده، وإنما تنظر إلى مجموعة واسعة من المخاطر والتكاليف التي تواجه سوق التأمين ككل. لذلك، قد يرتفع تأمين شخص لم يتسبب في أي حادث لمجرد ارتفاع تكلفة إصلاح السيارات، أو زيادة السرقات، أو ارتفاع قيمة المطالبات التأمينية.
التأمين لا يقيّم السائق وحده
تقوم الفكرة الأساسية للتأمين على توزيع المخاطر.
فتجمع شركة التأمين أقساطًا من عدد كبير من السائقين، ثم تستخدم هذه الأموال لتغطية المطالبات التي يقدمها بعضهم عند وقوع الحوادث أو السرقات أو غيرها من الأضرار.
وعندما ترتفع تكلفة هذه المطالبات على مستوى السوق، قد تتأثر أسعار التأمين حتى بالنسبة إلى السائقين الذين لم يقدموا أي مطالبة.
ولهذا، لا يعني ارتفاع القسط بالضرورة أن شركة التأمين تعتبرك سائقًا سيئًا، وإنما قد تكون تكلفة تغطية المخاطر المرتبطة بسيارتك أو منطقتك أو فئة السائقين التي تنتمي إليها قد ارتفعت منذ العام الماضي.
تكلفة الإصلاح أصبحت جزءًا من المشكلة
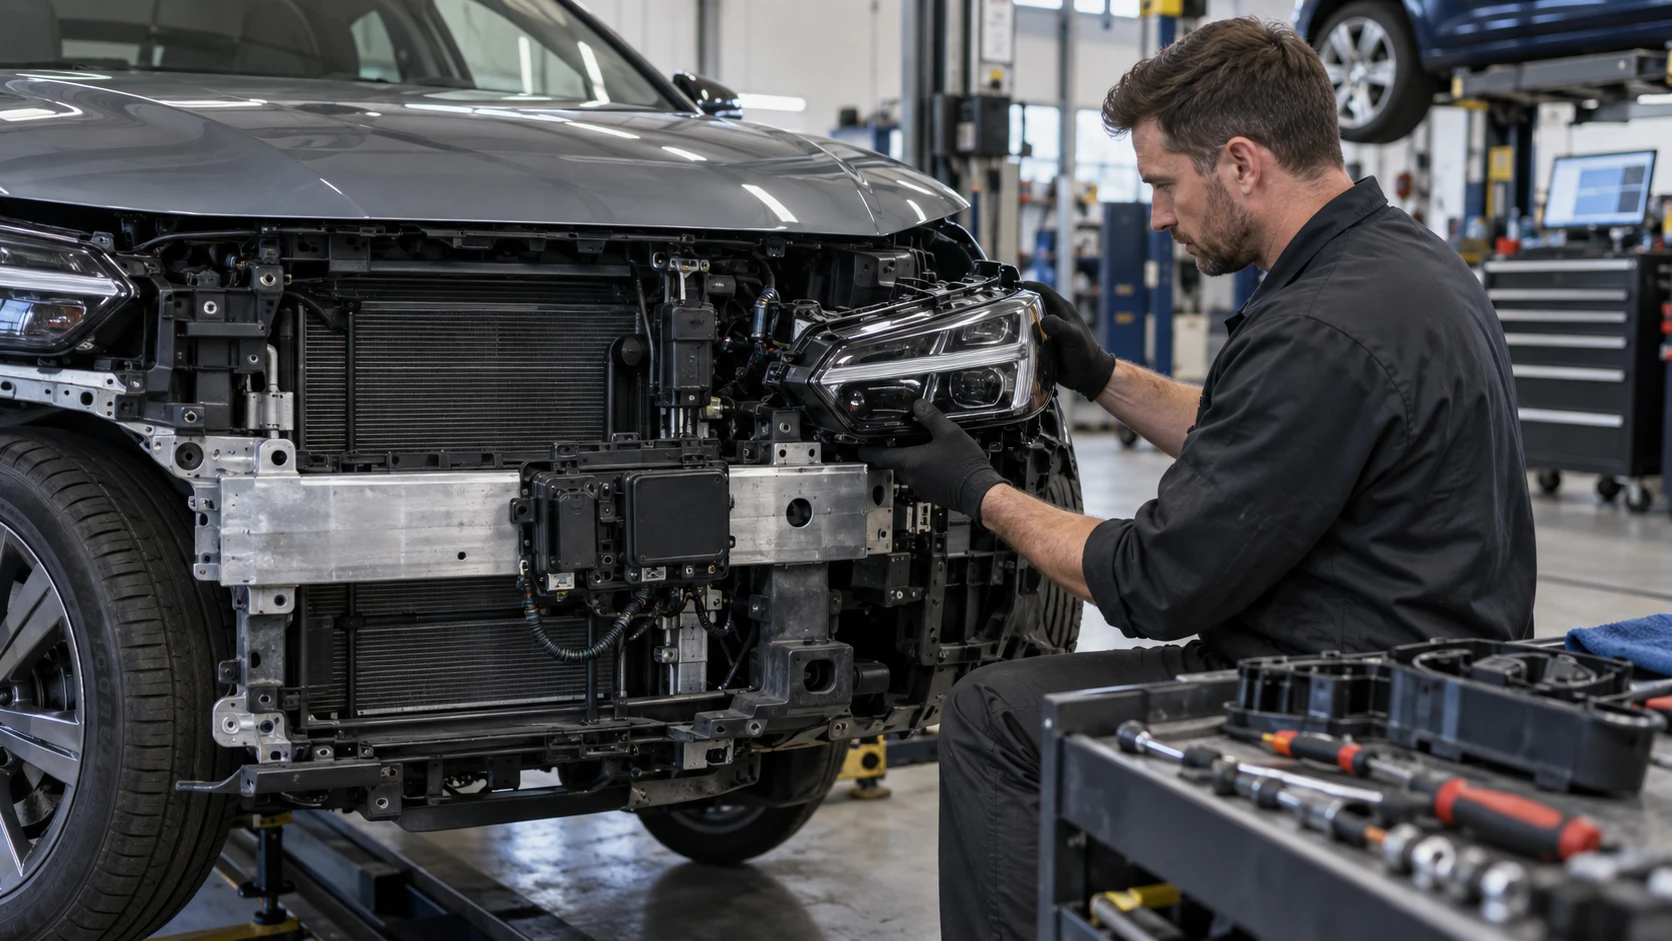
يُعد ارتفاع تكلفة إصلاح السيارات أحد أبرز العوامل التي قد ترفع أسعار التأمين.
فعندما تتعرض سيارة لحادث، قد تتحمل شركة التأمين تكلفة قطع الغيار وأجور العمالة والإصلاح، إلى جانب التعويض عن الأضرار والإصابات وتوفير سيارة بديلة في بعض الحالات. وكلما ارتفعت هذه التكاليف، زادت فاتورة شركات التأمين.
ووفق أحدث البيانات السنوية الصادرة عن جمعية شركات التأمين البريطانية، دفعت شركات التأمين نحو 11.9 مليار باوند لتسوية 2.5 مليون مطالبة مرتبطة بتأمين السيارات خلال عام 2025.
وأوضحت الجمعية أن تعقيد السيارات الحديثة، وما تحتويه من أجهزة استشعار وكاميرات ومكونات مرتفعة القيمة، جعل إصلاحها أو استبدال أجزائها أكثر تكلفة.
وهنا تظهر المفارقة: قد لا تكون قد غيّرت شيئًا في طريقة قيادتك، لكن تكلفة إصلاح سيارتك إذا تعرضت لحادث أصبحت أعلى، وينعكس جزء من هذه الزيادة في أسعار وثائق التأمين.
سرقة السيارات قد ترفع السعر
قد يؤدي المكان الذي تعيش فيه دورًا مهمًا في تحديد سعر التأمين.
فإذا كانت منطقة معينة تسجل معدلات أعلى من سرقة السيارات أو الحوادث أو المطالبات التأمينية، فقد تعتبر شركات التأمين أن المخاطر فيها أكبر.
ولهذا، قد يدفع شخصان في العمر نفسه، ويقودان السيارة ذاتها، ويتمتعان بسجل قيادة متشابه، سعرين مختلفين لمجرد اختلاف عنوان السكن.
وقد يؤثر الانتقال إلى منطقة أخرى في تكلفة التأمين، حتى إذا لم يتغير أسلوب القيادة. وهذه النقطة مهمة خصوصًا للعرب الذين ينتقلون بين المدن البريطانية؛ فاختيار مكان السكن لا يؤثر في الإيجار والمواصلات فقط، بل قد تكون له تكاليف أخرى لا تظهر مباشرة عند توقيع عقد المنزل.
نوع السيارة وطرازها مهمان أيضًا
ليس سعر شراء السيارة وحده هو العامل الحاسم في تكلفة تأمينها؛ إذ تنظر شركات التأمين أيضًا إلى تاريخ المطالبات المرتبطة بكل طراز.
فإذا كان طراز معين أكثر عرضة للسرقة، أو كانت تكلفة إصلاحه وقطع غياره مرتفعة، فقد يكون تأمينه أغلى.
ولهذا، قد تتقارب سيارتان في سعر الشراء، بينما تختلف تكلفة تأمينهما السنوية بصورة كبيرة. ومن الأفضل، عند شراء سيارة، التفكير في تكلفة امتلاكها كاملة، لا في ثمنها وحده.
لا تفترض أن عرض التجديد المرسل من شركة التأمين هو أفضل سعر متاح، وقارن بين العروض قبل موعد انتهاء وثيقتك.
ومنذ يناير/كانون الثاني 2022، تمنع قواعد هيئة السلوك المالي شركات التأمين من عرض سعر تجديد أعلى من السعر الذي كانت ستعرضه على عميل جديد مماثل، ومن خلال قناة البيع نفسها.
لكن هذه القاعدة لا تعني أن عرض شركتك الحالية هو الأرخص في السوق، ولا تمنع ارتفاع السعر بسبب تغير تكاليف المطالبات أو تقييم المخاطر. فقد تقدم شركة أخرى سعرًا أقل أو تغطية أنسب لظروفك.
ويمكن للسائق أيضًا التواصل مع شركته الحالية، وسؤالها عن سبب الزيادة، وطلب مراجعة السعر، خصوصًا إذا وجد عرضًا منافسًا أقل تكلفة بمستوى تغطية مماثل.
اختيار توقيت الشراء قد يصنع فرقًا
قد يؤثر توقيت شراء وثيقة التأمين في السعر أيضًا.
وتشير بيانات مواقع مقارنة الأسعار إلى أن شراء الوثيقة قبل بدء التغطية بعدة أسابيع يكون، في كثير من الحالات، أرخص من الانتظار حتى الأيام الأخيرة.
ولهذا، إذا كنت تعرف أن وثيقتك ستنتهي قريبًا، فلا تؤجل البحث إلى اليوم الأخير.
ولا يعني ذلك وجود يوم سحري يضمن لك أرخص سعر؛ فالأسعار تختلف من شخص إلى آخر ومن شركة إلى أخرى، لكن المقارنة المبكرة تمنحك وقتًا أكبر للبحث، وتجنبك الاضطرار إلى قبول أول عرض متاح.
راجع بياناتك قبل دفع القسط
قد تؤثر تفاصيل صغيرة في وثيقة التأمين في السعر، مثل عدد الأميال التي تقطعها سنويًا، ومكان ركن السيارة، وطبيعة استخدامها، ومعلومات السائقين المسجلين عليها.
ويجب أن تكون جميع هذه البيانات دقيقة ومحدثة. فلا ينبغي مثلًا الإعلان عن عدد أميال أقل كثيرًا من الاستخدام الحقيقي، أو تقديم عنوان لا تقيم فيه فعليًا، بهدف الحصول على سعر أقل؛ لأن المعلومات غير الصحيحة قد تؤدي إلى رفض مطالبة لاحقًا أو إلغاء الوثيقة.
لذلك، تظل الدقة أهم من محاولة الوصول إلى أرخص سعر بأي طريقة.
هل يؤدي رفع مبلغ التحمل إلى خفض التأمين؟
قد يساعد بعض السائقين رفع قيمة مبلغ التحمل (Excess)، وهو الجزء الذي يتحمله صاحب الوثيقة من تكلفة المطالبة وفق شروط التأمين.
ويتكون مبلغ التحمل عادة من جزء إلزامي تحدده شركة التأمين، وجزء اختياري يحدده صاحب الوثيقة. وقد يؤدي رفع الجزء الاختياري إلى خفض القسط السنوي، لكنه يزيد المبلغ الإجمالي الذي قد تضطر إلى تحمله عند تقديم مطالبة.
فإذا اخترت مبلغ تحمل مرتفعًا للغاية لتوفير مبلغ بسيط في القسط، ثم تعرضت لحادث، فقد تجد نفسك أمام فاتورة كبيرة يتعين دفعها من مالك الخاص.
لذلك، لا تختَر قيمة لا تستطيع تحملها، وتأكد من حساب مجموع الجزأين الإلزامي والاختياري، لا الجزء الذي اخترته وحده. ويمكن الاطلاع على شرح إضافي عبر دليل MoneyHelper.
سجل القيادة الجيد لا يزال مهمًا
رغم تأثير العوامل الخارجية، يظل سجل القيادة من أهم العناصر التي تدخل في تسعير التأمين.
وقد يكون السائق الذي يحافظ على سجل جيد مؤهلًا للحصول على خصم عدم تقديم المطالبات (No Claims Discount)، وهو خصم يرتبط عادة بعدد السنوات التي تمر من دون تقديم مطالبات.
ولا يعني ذلك أن عدم تقديم مطالبة يضمن انخفاض السعر كل عام؛ فقد تدفع تكاليف السوق القسط إلى الارتفاع رغم استمرار الخصم. لكنه قد يخفف تكلفة التأمين مقارنة بسائق لديه سجل مطالبات مختلف.
لا تتعامل مع التأمين بوصفه فاتورة ثابتة
من الخطأ التعامل مع تأمين السيارة بوصفه فاتورة ثابتة لا يمكن تغييرها. فهناك مساحة للمقارنة، وطلب مراجعة السعر، واختيار التوقيت المناسب، وضبط مستوى التغطية.
وقبل انتهاء وثيقتك، قارن بين عروض مختلفة، وراجع بياناتك، وتأكد من أن مستوى التغطية مناسب لاحتياجاتك، وفكر في مبلغ التحمل الذي تستطيع دفعه إذا احتجت إلى تقديم مطالبة.
ولا تختر العرض الأرخص لمجرد انخفاض سعره؛ بل قارن أيضًا مستوى التغطية والاستثناءات ومبلغ التحمل الإجمالي والخدمات المشمولة في الوثيقة.
في النهاية، لا يعني ارتفاع تأمين سيارتك أنك أصبحت سائقًا أسوأ. فالتأمين نشاط قائم على تقدير المخاطر، وهذه المخاطر، إلى جانب تكاليف الإصلاح والسرقة والمطالبات، تتغير باستمرار.
لكن تمتعك بسجل قيادة جيد لا يعني أن عليك قبول أول سعر يصل إلى بريدك الإلكتروني. فأحيانًا، قد توفر عليك دقائق تقضيها في مقارنة العروض عشرات، وربما مئات الباوندات خلال عام واحد.
الرابط المختصر هنا ⬇