
الفائدة لم ترتفع.. فلماذا أصبحت قروض الرهن العقاري (المورغيج) أغلى؟
الفائدة لم ترتفع.. فلماذا أصبحت قروض الرهن العقاري (المورغيج) أغلى؟
ثبت بنك إنجلترا سعر الفائدة عند 3.75 في المئة، لكن من يبحث عن قرض عقاري جديد قد يجد مفاجأة مختلفة تمامًا: أسعار عدد من صفقات الرهن العقاري (المورغيج) الثابت ارتفعت بالفعل، وبعض البنوك الكبرى رفعتها أكثر من مرة خلال أيام.
فقد رفعت بنوك ومؤسسات إقراض كبرى، من بينها سانتاندير وHSBC ونيشن وايد ولويدز وهاليفاكس وباركليز وTSB، أسعار بعض صفقات الرهن العقاري الثابت خلال الأسبوع الجاري بما يصل إلى 0.3 نقطة مئوية.
وكانت هذه الزيادة هي الثانية خلال أسبوع بالنسبة إلى بعض المقرضين. فقد رفعت نيشن وايد مجموعة من أسعارها في 9 سبتمبر، ثم أجرت زيادة أخرى هذا الأسبوع، فيما أعلنت TSB الخميس زيادة جديدة بعدما كانت قد رفعت أسعارها قبل يومين فقط.
فكيف ترتفع تكلفة المورغيج بينما لم يرفع بنك إنجلترا سعر الفائدة؟
سعر بنك إنجلترا ليس العامل الوحيد
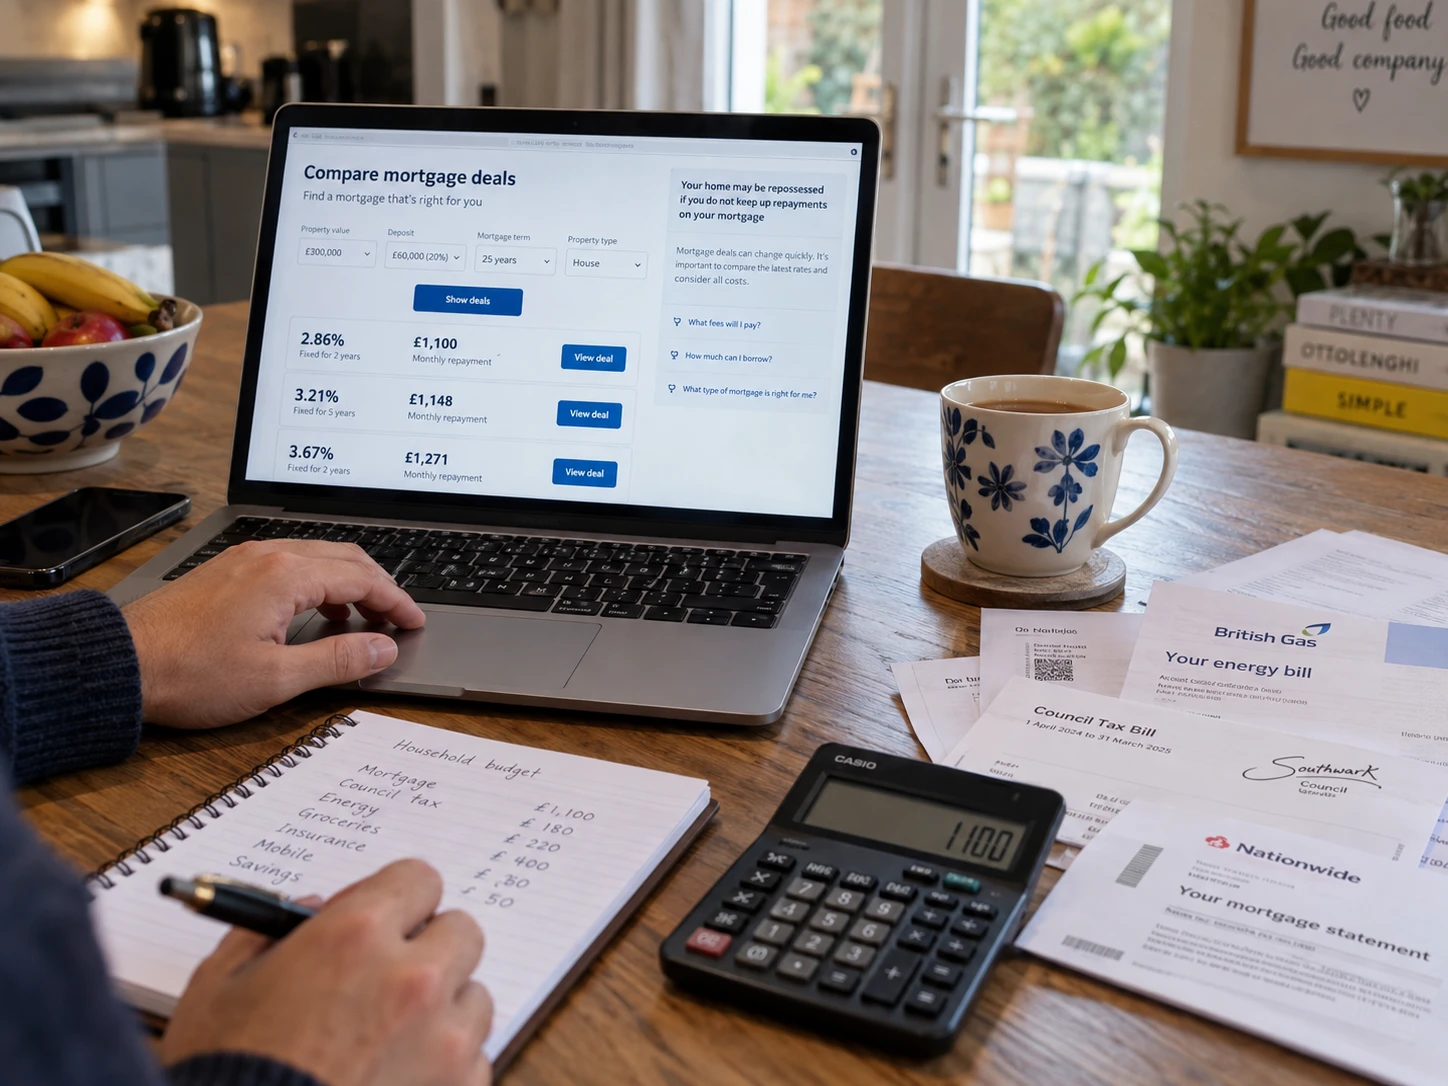
السبب هو أن سعر الفائدة الأساسي يؤثر في سوق الرهن العقاري، لكنه لا يحدد وحده تكلفة القروض ذات الفائدة الثابتة.
فعندما يقدم البنك للعميل قرضًا بسعر ثابت لمدة عامين أو خمسة أعوام، يحتاج إلى تقدير تكلفة الأموال خلال هذه الفترة. وهنا تلعب ما تعرف بـأسعار المبادلة (swap rates) دورًا مهمًا في تحديد السعر الذي يعرضه المقرض على العميل.
وتتحرك هذه الأسعار وفق توقعات الأسواق لمسار الفائدة مستقبلًا، وليس فقط وفق السعر الذي يعلنه بنك إنجلترا اليوم.
وخلال الأسابيع الأخيرة تغيرت تلك التوقعات مع ارتفاع التضخم وأسعار الطاقة وتجدد المخاوف من أن يضطر بنك إنجلترا إلى إبقاء الفائدة مرتفعة لفترة أطول، أو حتى رفعها إذا أصبحت الضغوط التضخمية أكثر استمرارًا.
وقد أقر البنك نفسه في قراره الخميس بأن تكلفة التمويل في الأسواق ارتفعت، وقال إن أسعار قروض المورغيج الثابتة لعامين أصبحت أعلى بنحو 0.95 نقطة مئوية مقارنة بمستوياتها قبل تصاعد الصراع في الشرق الأوسط.
ماذا حدث لأسعار المورغيج؟
انعكس ارتفاع تكلفة التمويل سريعًا على الأسعار المعروضة للمقترضين.
وبحسب بيانات Moneyfacts، ارتفع متوسط سعر المورغيج الثابت لمدة عامين من 5.63 في المئة في بداية أغسطس إلى 5.73 في المئة بحلول 15 سبتمبر.
وكان الارتفاع أكبر في القروض الثابتة لخمس سنوات، إذ صعد متوسط السعر من 5.66 إلى 5.78 في المئة خلال الفترة نفسها.
وتأتي هذه التحركات بعد موجة من إعادة تسعير القروض خلال سبتمبر، دفعت عددًا من أكبر المقرضين إلى رفع أسعارهم أكثر من مرة.
لكن المتوسطات لا تعني أن كل العملاء سيدفعون هذه النسب نفسها؛ فالسعر الفعلي يعتمد على عوامل من بينها حجم الدفعة المقدمة، ونسبة القرض إلى قيمة العقار، ومدة التثبيت، والرسوم المصاحبة للصفقة.
لماذا تغيرت توقعات الأسواق؟
المشكلة الأساسية هي التضخم.
فقد ارتفع معدل التضخم إلى 3.1 في المئة في أغسطس، بينما حذر بنك إنجلترا الخميس من أنه قد يتجاوز 4 في المئة مطلع عام 2027، مدفوعًا خصوصًا بارتفاع أسعار الطاقة.
وفي الوقت نفسه، صوت ثلاثة من أعضاء لجنة السياسة النقدية التسعة لمصلحة رفع سعر الفائدة فورًا من 3.75 إلى 4 في المئة، بينما فضل الأعضاء الستة الآخرون الانتظار.
ولا يعني ذلك أن رفع الفائدة في الاجتماع المقبل أصبح مؤكدًا، لكنه يفسر لماذا أعادت الأسواق تقييم احتمالات بقاء تكلفة الاقتراض مرتفعة.
وقبل قرار الخميس، كانت أسعار المبادلة لعامين وخمسة أعوام قد ارتفعت إلى مستويات قرب 4.8 في المئة، قبل أن تتراجع قليلًا بعد إعلان بنك إنجلترا.
من يتأثر الآن؟
إذا كان لديك مورغيج بسعر ثابت ولم تنته مدة التثبيت بعد، فلن تتغير دفعتك الشهرية بسبب تحركات هذا الأسبوع. السعر الذي اتفقت عليه يستمر عادة حتى نهاية فترة التثبيت.
لكن المشكلة تصبح أكثر إلحاحًا لمن يقترب موعد انتهاء صفقته الحالية، أو لمن يحاول شراء منزل والحصول على قرض جديد.
ويواجه بعض المقترضين فارقًا كبيرًا بصورة خاصة إذا كانوا يخرجون من صفقات قديمة حصلوا عليها عندما كانت أسعار الفائدة أقل بكثير.
وتشير Moneyfacts إلى أن بعض صفقات المورغيج الثابت كانت متاحة بأقل من 2 في المئة في فبراير 2022. ومن ينتقل من إحدى هذه الصفقات إلى قرض بأسعار السوق الحالية قد يواجه زيادة كبيرة في أقساطه الشهرية.
أما أصحاب القروض المرتبطة مباشرة بسعر بنك إنجلترا أو بعض القروض المتغيرة، فالوضع مختلف؛ إذ إن تثبيت الفائدة عند 3.75 في المئة يعني عدم حدوث زيادة جديدة تلقائية بسبب قرار الخميس نفسه، وإن ظلت شروط كل قرض هي التي تحدد ما يدفعه صاحبه.
هل من الأفضل الانتظار؟
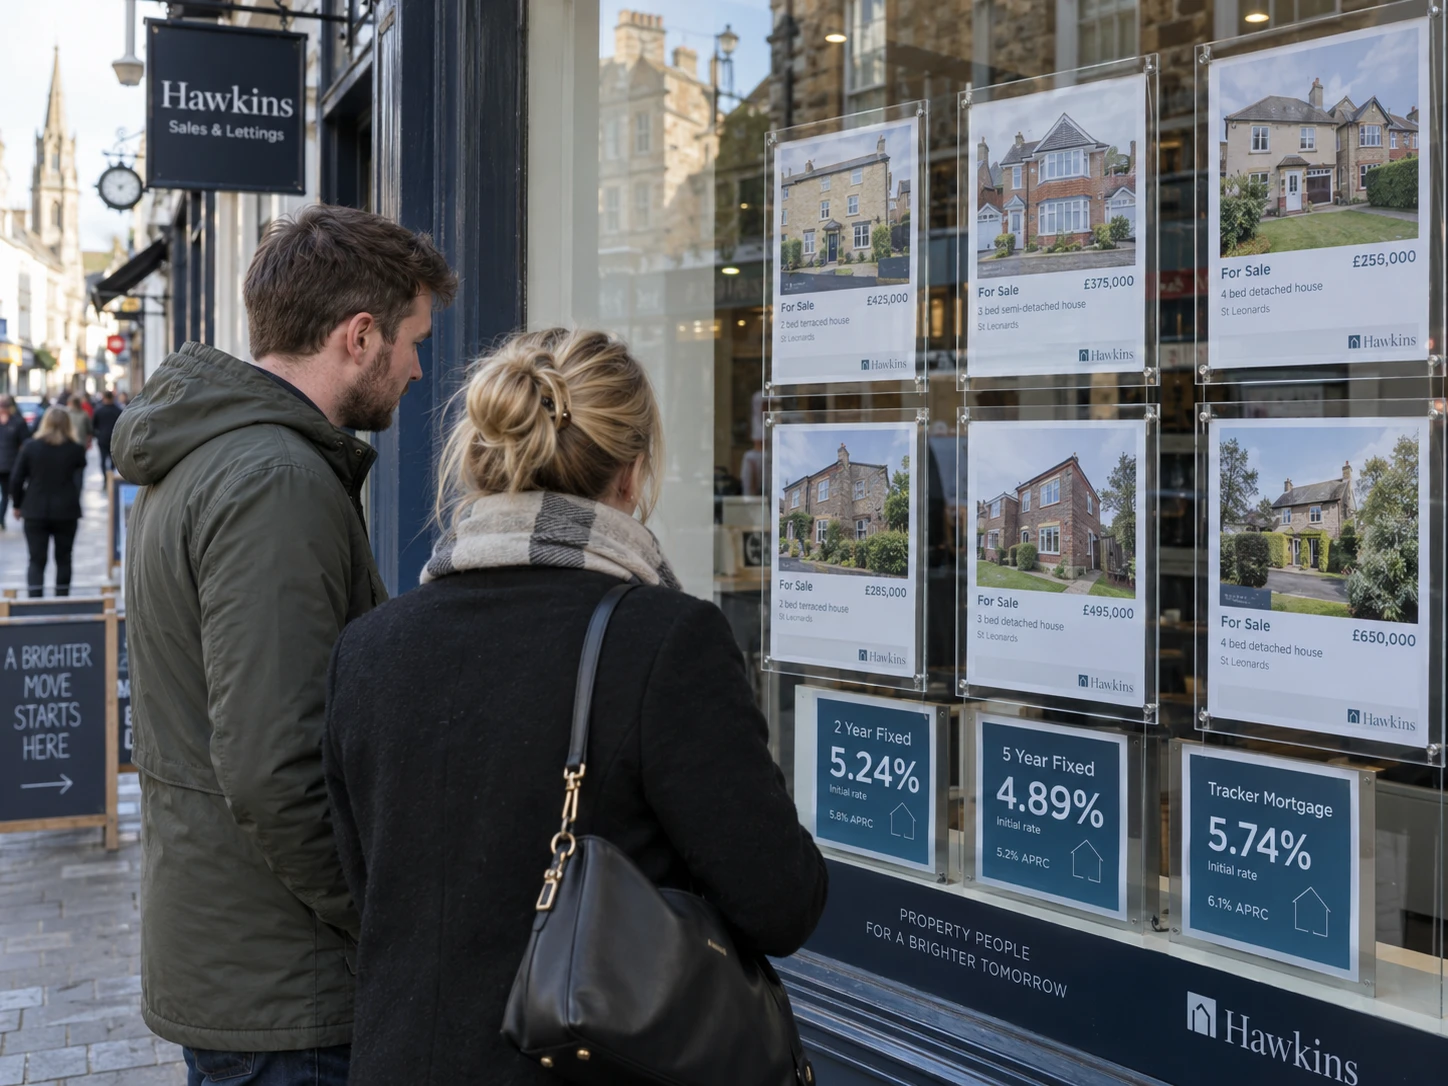
المشكلة أن أحدًا لا يستطيع ضمان اتجاه أسعار المورغيج خلال الأشهر المقبلة.
فإذا هدأت أسعار الطاقة وتراجعت توقعات التضخم، يمكن أن تنخفض أسعار المبادلة ويبدأ المقرضون في خفض أسعارهم مجددًا. أما إذا ظلت الضغوط التضخمية مرتفعة وزادت احتمالات رفع بنك إنجلترا للفائدة، فقد تتحرك الأسعار في الاتجاه المعاكس.
ولهذا فإن تثبيت بنك إنجلترا للفائدة لا يعني بالضرورة أن القروض الثابتة ستظل مستقرة أو تصبح أرخص.
وبالنسبة لمن تقترب نهاية صفقة المورغيج الخاصة به، يمكن البدء في مقارنة الخيارات قبل موعد انتهائها بعدة أشهر، مع الانتباه إلى أن السعر المعلن ليس العنصر الوحيد في تكلفة الصفقة؛ فالرسوم، ومدة التثبيت، ونسبة القرض إلى قيمة العقار يمكن أن تجعل عرضًا بسعر فائدة أعلى قليلًا أقل تكلفة إجمالًا من عرض يبدو أرخص للوهلة الأولى.
وهنا تكمن مفارقة قرار الخميس: بنك إنجلترا لم يرفع الفائدة، لكن الأسواق بدأت بالفعل في تسعير احتمال أن تظل تكلفة الاقتراض مرتفعة لفترة أطول، والمقترضون يشعرون بأثر ذلك قبل أن يتحرك سعر الفائدة الأساسي نفسه.
اقرأ أيضاً:
الرابط المختصر هنا ⬇