
بنك إنجلترا.. أكثر من 300 عاماً في قلب الاقتصاد البريطاني
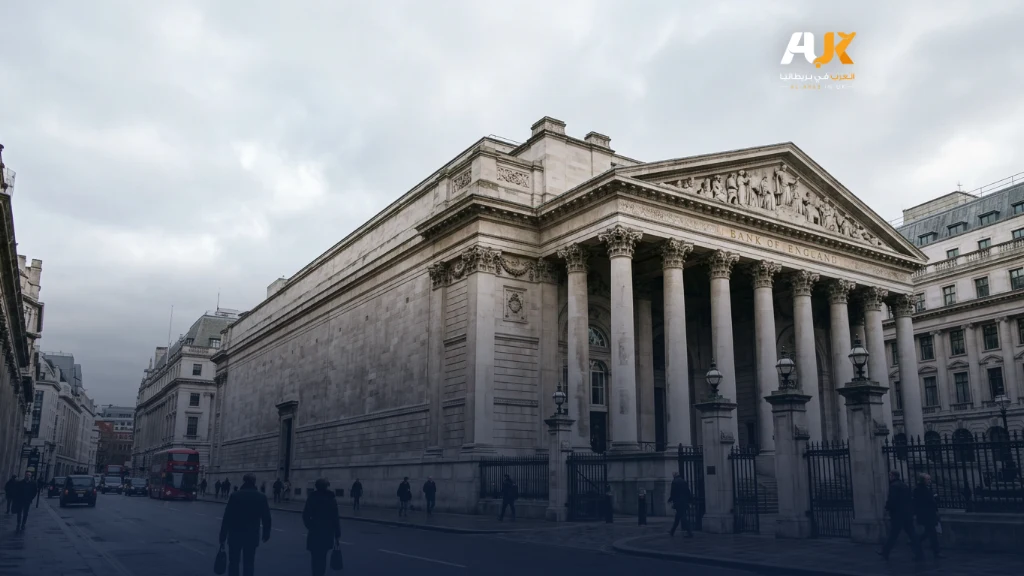
يُعد بنك إنجلترا أحد أقدم البنوك المركزية في العالم، إذ تأسس في 27 يوليو/تموز 1694، في وقت كانت فيه الحكومة البريطانية بحاجة إلى تمويل الحرب ضد فرنسا. بدأ البنك كمؤسسة خاصة تجمع الأموال من المستثمرين وتُقرضها للحكومة، قبل أن يتحول تدريجيًا إلى المؤسسة المسؤولة عن السياسة النقدية والاستقرار المالي في المملكة المتحدة.
وعلى مدى أكثر من ثلاثة قرون، انتقل البنك من مؤسسة أُنشئت لتمويل الدولة إلى بنك مركزي يمتلك صلاحيات واسعة تشمل تحديد أسعار الفائدة، وإصدار الأوراق النقدية في إنجلترا وويلز، والإشراف الاحترازي على البنوك وشركات التأمين، ومراقبة المخاطر التي تهدد النظام المالي، وضمان قدرة النظام المصرفي على مواصلة العمل في أوقات الأزمات.
لماذا تأسس بنك إنجلترا؟
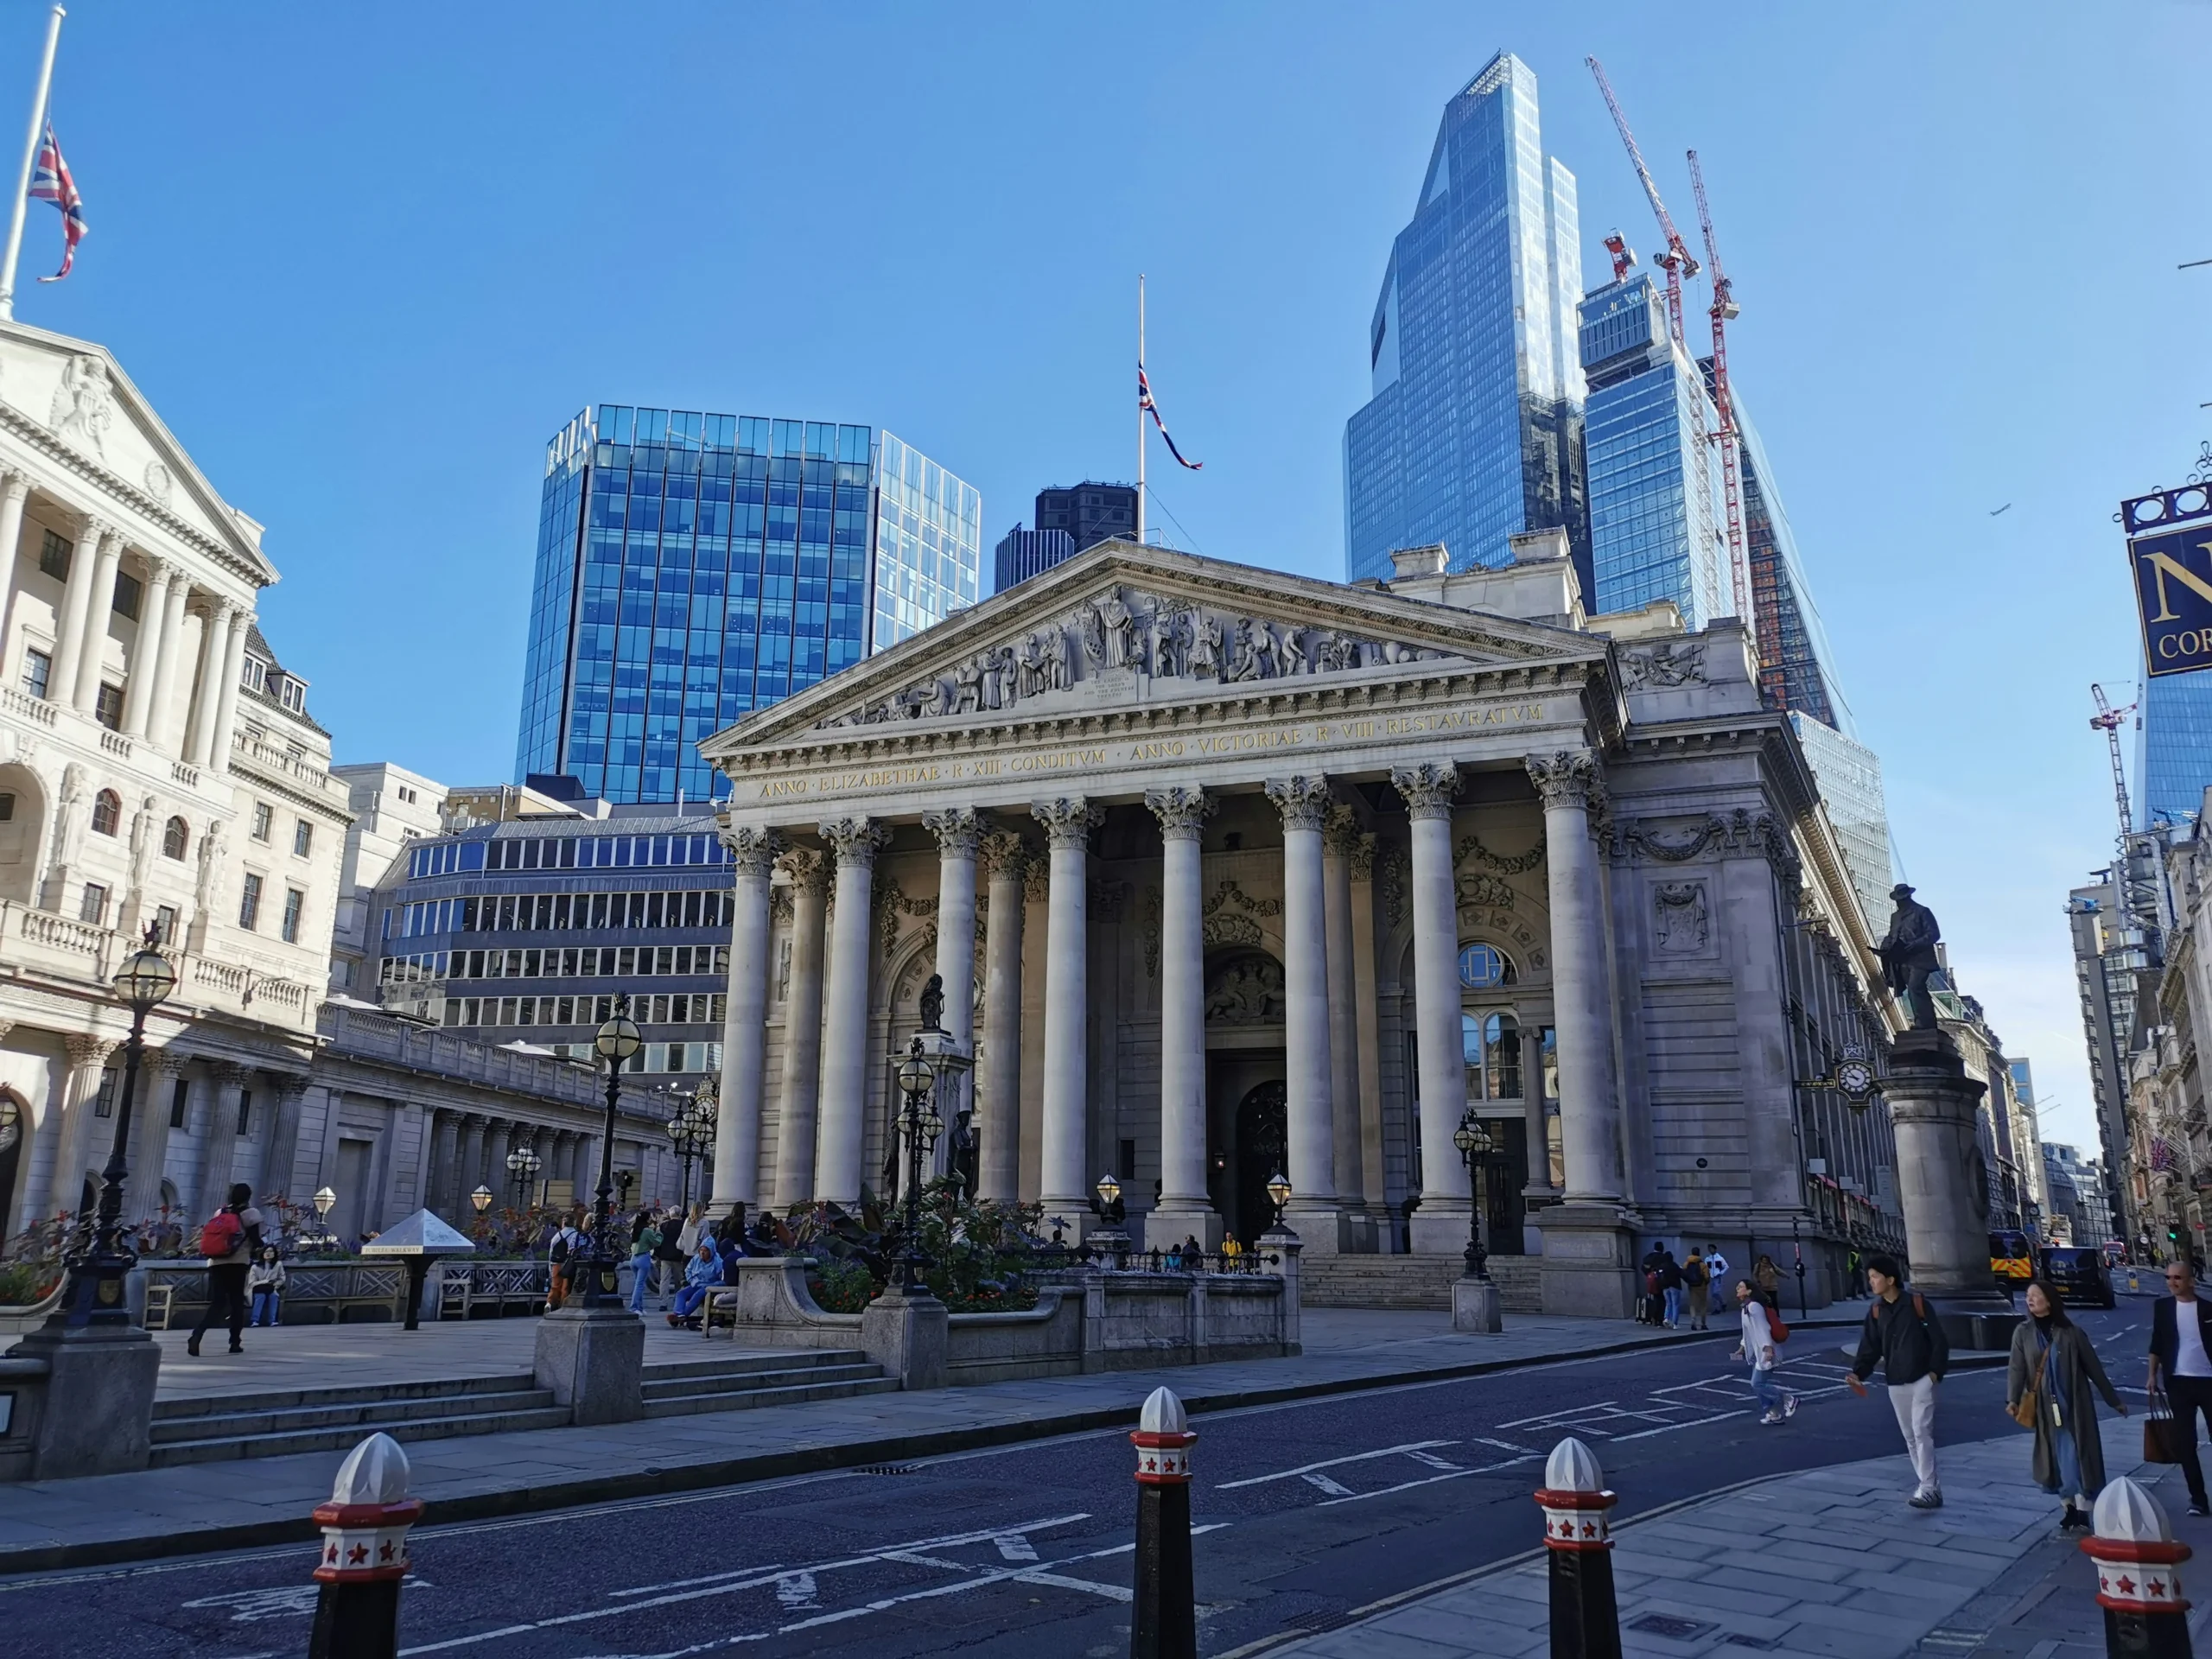
في أواخر القرن السابع عشر، كانت بريطانيا تخوض حربًا ضد فرنسا، وكانت الحكومة بحاجة إلى مبالغ كبيرة لتمويل المجهود الحربي.
وفي 27 يوليو/تموز 1694، تأسس بنك إنجلترا بموجب ميثاق ملكي، وجمع مؤسسوه رأس مال قدره 1.2 مليون باوند، أُقرض للحكومة. وكان الملك وليام الثالث والملكة ماري من بين المساهمين الأصليين.
وبدأ البنك عملياته في 1 أغسطس/آب 1694 في مقر مؤقت في قاعة ميرسرز في تشيبسايد، وكان عدد موظفيه في ذلك الوقت 17 كاتبًا وحارسين فقط.
ومنذ البداية، كان دوره مختلفًا عن البنوك التجارية التقليدية، إذ كان مرتبطًا بتمويل الدولة وإدارة الدين الحكومي، وهي وظيفة أصبحت لاحقًا إحدى السمات الأساسية للبنوك المركزية الحديثة.
من بنك خاص إلى بنك مركزي
ظل بنك إنجلترا مملوكًا لمساهمين من القطاع الخاص لأكثر من 250 عامًا، لكنه أخذ تدريجيًا يؤدي وظائف تشبه وظائف البنوك المركزية.
وبحلول القرن التاسع عشر، أصبح البنك «بنك الحكومة» و«بنك البنوك»، وازدادت مسؤوليته عن إصدار العملة واستقرار النظام المالي.
وكان قانون ميثاق البنوك لعام 1844 محطة مهمة في هذا التحول، إذ منح البنك احتكار إصدار الأوراق النقدية في إنجلترا وويلز، كما فصل بين عملياته المصرفية وعمليات إصدار النقد.
وفي تلك الفترة أيضًا أصبح سعر الفائدة الذي يحدده البنك أداة مهمة للتأثير في الاقتصاد، وإن كانت قدرة البنك على استخدامه بحرية محدودة في ظل نظام قاعدة الذهب.
قاعدة الذهب وأزمات القرن التاسع عشر

خلال جزء كبير من تاريخ البنك، كانت قيمة الباوند مرتبطة بالذهب. وكان بالإمكان، في ظل النظام القائم آنذاك، تحويل الأوراق النقدية إلى ذهب وفق قواعد محددة.
هذا النظام فرض قيودًا كبيرة على السياسة النقدية، لأن البنك كان مطالبًا بالحفاظ على احتياطيات كافية من الذهب ودعم قيمة الجنيه.
ومع الأزمات المصرفية المتكررة في القرن التاسع عشر، تطور دور بنك إنجلترا باعتباره الجهة التي يمكنها توفير السيولة للبنوك عندما تواجه أزمة، وهو الدور الذي أصبح معروفاً لاحقاً بمفهوم «المقرض الأخير».
الحرب العالمية الأولى وما بعدها
أدت الحرب العالمية الأولى إلى تعليق قابلية تحويل الباوند إلى الذهب عام 1914، لكن بريطانيا عادت إلى قاعدة الذهب عام 1925.
وبحسب بنك إنجلترا، عاد الباوند في ذلك الوقت إلى سعر يعادل نحو 4.86 دولار أمريكي، وهو المستوى الذي كان قائمًا قبل الحرب. لكن الضغوط الاقتصادية والمالية استمرت، وفي سبتمبر/أيلول 1931 اضطرت بريطانيا إلى تعليق قاعدة الذهب مجددًا بعد تراجع الاحتياطيات وفقدان الثقة في الباوند.
وكانت أزمة 1931 من أهم المحطات التي أظهرت مدى ارتباط السياسة النقدية بوضع الاقتصاد والمالية العامة وسعر الصرف.
تأميم بنك إنجلترا عام 1946
بعد الحرب العالمية الثانية، تغيرت طبيعة البنك بشكل جذري.
ففي عام 1946، أمّمت الحكومة بنك إنجلترا، وانتقلت ملكيته من المساهمين الخاصين إلى الدولة. وكان لدى البنك حينها نحو 17 ألف مساهم، وحصل المساهمون على تعويضات مقابل أسهمهم.
وأصبح البنك مؤسسة مملوكة للحكومة، لكن ذلك لم يعنِ أن جميع قراراته أصبحت مستقلة عن الحكومة؛ فقد ظل لوزارة الخزانة تأثير كبير في السياسة النقدية لسنوات طويلة.
ماذا حدث عام 1997؟
تُعد سنة 1997 من أهم السنوات في تاريخ بنك إنجلترا الحديث.
فقد منحت حكومة توني بلير البنك استقلالية تشغيلية في تحديد أسعار الفائدة، بهدف إبعاد قرارات السياسة النقدية عن التدخل السياسي اليومي.
ومنذ ذلك الوقت، أصبحت لجنة السياسة النقدية، المعروفة باسم MPC، الجهة المسؤولة عن تحديد سعر الفائدة الرسمي لتحقيق هدف التضخم الذي تحدده الحكومة. ويصف البنك هذه الخطوة بأنها من أبرز التحولات في تاريخه الحديث.
ثم جاء قانون بنك إنجلترا لعام 1998 ليحدد بصورة قانونية أهداف السياسة النقدية للبنك، وعلى رأسها استقرار الأسعار، مع دعم سياسة الحكومة الاقتصادية، بما في ذلك النمو والتوظيف، ما دام ذلك متوافقًا مع هدف استقرار الأسعار.
ما دور بنك إنجلترا اليوم؟
يمكن تلخيص المهمة الأساسية للبنك في الحفاظ على:
- استقرار الأسعار.
- استقرار النظام المالي.
- سلامة البنوك والمؤسسات المالية.
- الثقة في العملة والأوراق النقدية.
- استمرار أنظمة الدفع في العمل.
- قدرة الاقتصاد على مواجهة الأزمات المالية.
ويقول البنك إن مهمته هي «تعزيز مصلحة شعب المملكة المتحدة من خلال الحفاظ على الاستقرار النقدي والمالي».
1. تحديد سعر الفائدة
هذه هي الوظيفة الأكثر ارتباطًا بالحياة اليومية للمواطنين.
تحدد لجنة السياسة النقدية سعر الفائدة الأساسي، المعروف باسم Bank Rate.
عندما يرفع البنك سعر الفائدة، ترتفع عادةً تكلفة الاقتراض، بما في ذلك بعض أنواع الرهون العقارية والقروض، بينما قد يحصل المدخرون على عوائد أعلى على مدخراتهم.
أما عندما يخفضه، فيصبح الاقتراض أقل تكلفة في العادة، وهو ما يمكن أن يشجع الإنفاق والاستثمار.
لكن تأثير سعر الفائدة لا يصل إلى الاقتصاد فورًا، بل ينتقل عبر البنوك والأسواق والرهون العقارية والائتمان وأسعار الأصول، وقد يستغرق أشهراً حتى يظهر أثره الكامل.
2. محاربة التضخم
يتمثل هدف السياسة النقدية في بريطانيا في إبقاء تضخم أسعار المستهلكين عند 2% على المدى المتوسط.
إذا ارتفع التضخم بصورة كبيرة، يمكن للبنك استخدام أسعار الفائدة لتقليل الطلب في الاقتصاد والحد من الضغوط التضخمية.
أما إذا أصبح التضخم منخفضًا جدًا أو ظهرت مخاطر الانكماش، فقد يخفض البنك أسعار الفائدة أو يستخدم أدوات أخرى لتحفيز الاقتصاد.
وهنا يجب التمييز بين ما يستطيع البنك التأثير فيه وما لا يستطيع التحكم فيه. فالبنك لا يستطيع مثلًا إنتاج مزيد من النفط أو خفض أسعار الطاقة العالمية مباشرة، لكنه يستطيع التأثير في الطلب المحلي وتوقعات التضخم وظروف التمويل.
3. إصدار الأوراق النقدية

بنك إنجلترا هو الجهة المسؤولة عن إصدار الأوراق النقدية في إنجلترا وويلز.
ويختلف ذلك عن الوضع في اسكتلندا وأيرلندا الشمالية، حيث توجد بنوك تجارية مخولة بإصدار أوراق نقدية خاصة بها ضمن نظام تنظيمي محدد.
ويبلغ عدد أوراق بنك إنجلترا المتداولة أكثر من 3 مليارات ورقة، بقيمة تتجاوز 60 مليار باوند وفق المعلومات التعريفية للبنك، فيما أشار البنك في سبتمبر/أيلول 2026 إلى أن قيمة أوراقه النقدية المسجلة في ميزانيته تقارب 99 مليار باوند.
وتحمل أوراق بنك إنجلترا عبارة «أتعهد بالدفع لحاملها عند الطلب»، وهي صيغة تاريخية تعكس التزام الجهة المصدرة بقيمة الورقة النقدية.
4. حماية النظام المالي
لا يقتصر دور البنك على التضخم وأسعار الفائدة.
فهو يراقب المخاطر التي يمكن أن تهدد النظام المالي البريطاني بأكمله، مثل الديون المرتفعة، أو ضعف البنوك، أو اضطرابات أسواق المال، أو المخاطر الناجمة عن الأزمات الدولية.
ولهذا السبب أُنشئت لجنة السياسة المالية، أو FPC، عام 2013 بعد الإصلاحات التي أعقبت الأزمة المالية العالمية. وتتمثل مهمتها في رصد المخاطر التي تهدد استقرار النظام المالي واتخاذ إجراءات للحد منها.
5. الإشراف على البنوك وشركات التأمين
تعمل داخل بنك إنجلترا هيئة التنظيم الاحترازي، المعروفة باسم PRA.
وتشرف الهيئة على البنوك وجمعيات البناء والاتحادات الائتمانية وشركات التأمين وبعض شركات الاستثمار الكبرى، وتركز على قدرتها على تحمل الأزمات والاستمرار في تقديم خدماتها الأساسية.
ويشرف بنك إنجلترا من خلال PRA على أكثر من 1,300 بنك وجمعية بناء واتحاد ائتماني وشركة تأمين وشركة استثمار كبرى.
والفكرة الأساسية هنا هي منع حدوث انهيار مؤسسة مالية كبيرة بطريقة يمكن أن تنتقل آثارها إلى بقية الاقتصاد.
6. أنظمة الدفع
يمتلك البنك أيضًا دورًا مهمًا في البنية التحتية للمدفوعات.
فهو يدير نظام التسوية الإجمالية في الوقت الحقيقي (RTGS)، الذي يتيح تسوية المدفوعات بين المؤسسات المالية دون الحاجة إلى الانتظار حتى نهاية اليوم.
وبحسب البنك، تتم تسوية معاملات تبلغ قيمتها نحو 775 مليار باوند في المتوسط يوميًا عبر هذا النظام.
وهذا يعني أن البنك جزء من البنية التحتية التي تجعل التحويلات والمدفوعات المصرفية في بريطانيا ممكنة وآمنة.
ماذا يحدث عندما يرفع بنك إنجلترا الفائدة؟
تُعد هذه النقطة الأكثر أهمية بالنسبة للمواطن البريطاني.
عندما ترتفع الفائدة الأساسية، قد تظهر التأثيرات على النحو التالي:
- ارتفاع تكلفة بعض الرهون العقارية والقروض.
- زيادة العائد المحتمل على بعض حسابات الادخار.
- تراجع قدرة بعض الأسر على الإنفاق.
- ارتفاع تكلفة تمويل الشركات.
- انخفاض الطلب على السلع والخدمات في بعض الحالات.
- تراجع الضغوط على الأسعار مع مرور الوقت.
لكن التأثير يختلف من شخص إلى آخر. فصاحب قرض عقاري متغير السعر قد يتأثر سريعاً، بينما قد يستفيد المدخر من ارتفاع عوائد الادخار.
وماذا يحدث عندما يخفض الفائدة؟
العكس يحدث بصورة عامة:
- تنخفض تكلفة الاقتراض.
- قد تصبح الرهون العقارية الجديدة أو المتغيرة أقل تكلفة.
- قد يتراجع الحافز للادخار.
- يمكن أن يرتفع الإنفاق والاستثمار.
- قد يتحسن الطلب في الاقتصاد.
لكن زيادة الطلب يمكن أن تعيد الضغط على الأسعار إذا كان الاقتصاد يعمل بالقرب من طاقته القصوى.
لذلك لا يعني خفض الفائدة بالضرورة أن الأسعار نفسها ستنخفض؛ بل يعني أن معدل ارتفاع الأسعار قد يتأثر بمرور الوقت.
بنك إنجلترا والأزمة المالية العالمية عام 2008
كانت الأزمة المالية العالمية واحدة من أكبر الاختبارات الحديثة للبنك.
بعد انهيار بنك ليمان براذرز عام 2008، دخل النظام المالي العالمي مرحلة اضطراب شديد، وتعرضت البنوك والمؤسسات المالية لضغوط كبيرة.
خفض بنك إنجلترا سعر الفائدة بقوة، لكنه وصل في بداية 2009 إلى مستوى أصبح معه خفض الفائدة التقليدية أكثر محدودية.
وهنا استخدم البنك أداة جديدة بالنسبة إلى بريطانيا آنذاك: التيسير الكمي، أو QE.
ما هو التيسير الكمي؟
بدلًا من الاكتفاء بخفض سعر الفائدة، بدأ البنك بشراء كميات كبيرة من الأصول المالية، وخاصة السندات الحكومية البريطانية.
وكان الهدف ضخ مزيد من الأموال في النظام المالي وخفض تكاليف التمويل طويلة الأجل وتشجيع الإنفاق والاستثمار.
وبين مارس/آذار 2009 ويناير/كانون الثاني 2010، اشترى البنك أصولاً بقيمة 200 مليار باوند، معظمها سندات حكومية.
وبحلول نوفمبر/تشرين الثاني 2020، كانت برامج التيسير الكمي قد وصلت إلى 895 مليار باوند، وفق تقييم مستقل أجراه البنك لسياساته.
لماذا كان التيسير الكمي مثيرًا للجدل؟
لأنه أداة غير تقليدية ذات آثار واسعة.
يرى البنك أن مشترياته ساعدت على تحسين ظروف التمويل ودعم الاقتصاد، لكن قياس تأثيرها بدقة ليس أمراً بسيطاً، لأن الاقتصاد يتأثر في الوقت نفسه بعوامل كثيرة.
كما أن التيسير الكمي أثار نقاشًا عامًا حول تأثير أسعار الفائدة المنخفضة وارتفاع أسعار الأصول في توزيع الثروة بين الأسر.
بنك إنجلترا خلال جائحة كورونا

مع ظهور جائحة كورونا عام 2020، واجه الاقتصاد البريطاني صدمة استثنائية.
استجاب بنك إنجلترا بخفض أسعار الفائدة واستخدام التيسير الكمي، في محاولة لمنع أزمة صحية من التحول إلى انهيار مالي واقتصادي أوسع.
وجاء ذلك بعد سنوات من استخدام البنك لسياسات نقدية غير تقليدية منذ الأزمة المالية العالمية.
من يدير بنك إنجلترا؟
يحكم البنك مجلس إدارة يعرف باسم Court of Directors، ويتولى المحافظ قيادة عدد من اللجان الأساسية.
وحتى سبتمبر/أيلول 2026، يشغل أندرو بيلي منصب محافظ بنك إنجلترا، وقد بدأت ولايته في 16 مارس/آذار 2020 وتمتد حتى 15 مارس/آذار 2028. ويرأس بيلي لجنة السياسة النقدية ولجنة السياسة المالية ولجنة التنظيم الاحترازي.
وتوجد داخل البنك عدة جهات متخصصة، من أبرزها:
- لجنة السياسة النقدية MPC: تحدد السياسة النقدية وسعر الفائدة.
- لجنة السياسة المالية FPC: تراقب المخاطر التي تهدد النظام المالي ككل.
- هيئة التنظيم الاحترازي PRA: تشرف على سلامة المؤسسات المالية الكبرى.
- لجنة البنية التحتية للأسواق المالية: تركز على سلامة البنية التحتية للأسواق المالية.
هل بنك إنجلترا مستقل عن الحكومة؟
نعم، لكن الاستقلال ليس مطلقًا.
البنك مملوك بالكامل للحكومة البريطانية، وتعود ملكية رأسماله إلى وزارة الخزانة، لكنه يتمتع باستقلال تشغيلي في مجالات أساسية، ولا سيما تحديد أسعار الفائدة من خلال لجنة السياسة النقدية.
والفكرة وراء هذا النظام هي أن تكون القرارات النقدية مبنية على البيانات والتوقعات الاقتصادية، بدلاً من ارتباطها بالدورة السياسية قصيرة الأجل.
لكن الحكومة تظل مسؤولة عن تحديد هدف التضخم، كما يخضع البنك للمساءلة أمام البرلمان.
بنك إنجلترا ليس بنكًا عاديًا
من الأخطاء الشائعة التعامل مع بنك إنجلترا كما لو كان بنكًا تجاريًا مثل البنوك التي يتعامل معها المواطنون.
فالبنك المركزي لا يفتح حسابًا جاريًا للمواطنين ولا يقدم لهم قروضًا عقارية أو بطاقات ائتمان.
وظيفته مختلفة تمامًا: هو المؤسسة التي تقف في قلب النظام النقدي والمالي البريطاني.
يمكن تبسيط الفرق على النحو التالي:
البنك التجاري: يتعامل مباشرة مع الأفراد والشركات ويقدم القروض والحسابات.
بنك إنجلترا: يحدد السياسة النقدية، ويصدر الأوراق النقدية، ويشرف على أجزاء مهمة من النظام المالي، ويعمل كبنك للحكومة وبنك للبنوك.
لماذا يهم بنك إنجلترا المواطن العربي في بريطانيا؟
قرارات البنك لا تؤثر فقط في الأسواق المالية.
فعندما تتغير أسعار الفائدة، يمكن أن تتغير تكلفة الرهن العقاري والإيجار بصورة غير مباشرة، وتكاليف القروض، وعوائد الادخار، وأسعار بعض الأصول، والإنفاق الاستهلاكي.
كما أن التضخم يؤثر مباشرة في تكلفة الطعام والطاقة والنقل والخدمات.
ولهذا فإن إعلان لجنة السياسة النقدية عن سعر الفائدة أصبح من أهم الأخبار الاقتصادية التي تهم الأسر البريطانية، بما فيها الأسر العربية المقيمة في المملكة المتحدة.
محطات رئيسية في تاريخ بنك إنجلترا
- 1694: تأسيس بنك إنجلترا لتمويل الحكومة خلال الحرب ضد فرنسا.
- 1720: أزمة فقاعة شركة بحر الجنوب، إحدى أولى الأزمات المالية الكبرى في تاريخ البنك.
- 1844: قانون ميثاق البنك يمنحه احتكار إصدار الأوراق النقدية في إنجلترا وويلز ويعيد تنظيم عملياته.
- 1914: تعليق قابلية تحويل الباوند إلى الذهب مع اندلاع الحرب العالمية الأولى.
- 1925: عودة بريطانيا إلى قاعدة الذهب.
- 1931: تعليق قاعدة الذهب بعد أزمة حادة للباوند.
- 1946: تأميم بنك إنجلترا وانتقال ملكيته إلى الدولة.
- 1960: ظهور صورة الملكة إليزابيث الثانية للمرة الأولى على أوراق بنك إنجلترا النقدية.
- 1997: منح البنك استقلالية تشغيلية في تحديد أسعار الفائدة.
- 1998: تثبيت الإطار القانوني لأهداف السياسة النقدية.
- 2008: الأزمة المالية العالمية.
- 2009: بدء برنامج التيسير الكمي.
- 2013: إنشاء لجنة السياسة المالية وهيئة التنظيم الاحترازي ضمن الإطار الجديد للرقابة المالية.
- 2020: استجابة نقدية واسعة لجائحة كورونا.
- 2026: استمرار البنك في إدارة السياسة النقدية والاستقرار المالي في ظل تحديات التضخم والطاقة والنمو والتمويل الحكومي.
الخلاصة
تحول بنك إنجلترا خلال أكثر من ثلاثة قرون من بنك خاص أُنشئ لتمويل حرب إلى مؤسسة عامة في قلب الاقتصاد البريطاني.
وتكمن أهميته اليوم في أنه لا يحدد فقط سعر الفائدة الذي يتابعه أصحاب الرهون العقارية والمدخرون، بل يعمل على حماية استقرار النظام المالي، والإشراف على سلامة عدد كبير من المؤسسات المالية، وإصدار الأوراق النقدية في إنجلترا وويلز، وتشغيل بنية تحتية أساسية للمدفوعات.
وبذلك، فإن بنك إنجلترا هو إحدى المؤسسات التي تربط بصورة مباشرة بين قرارات السياسة النقدية وبين الحياة اليومية في بريطانيا: من قيمة المدخرات وتكلفة القروض، إلى التضخم وسوق الإسكان واستقرار البنوك.
اقرأ أيضًا:
الرابط المختصر هنا ⬇