
رهون عقارية بلا دفعة مقدمة تعيد الأمل للبريطانيين الراغبين في شراء منزل
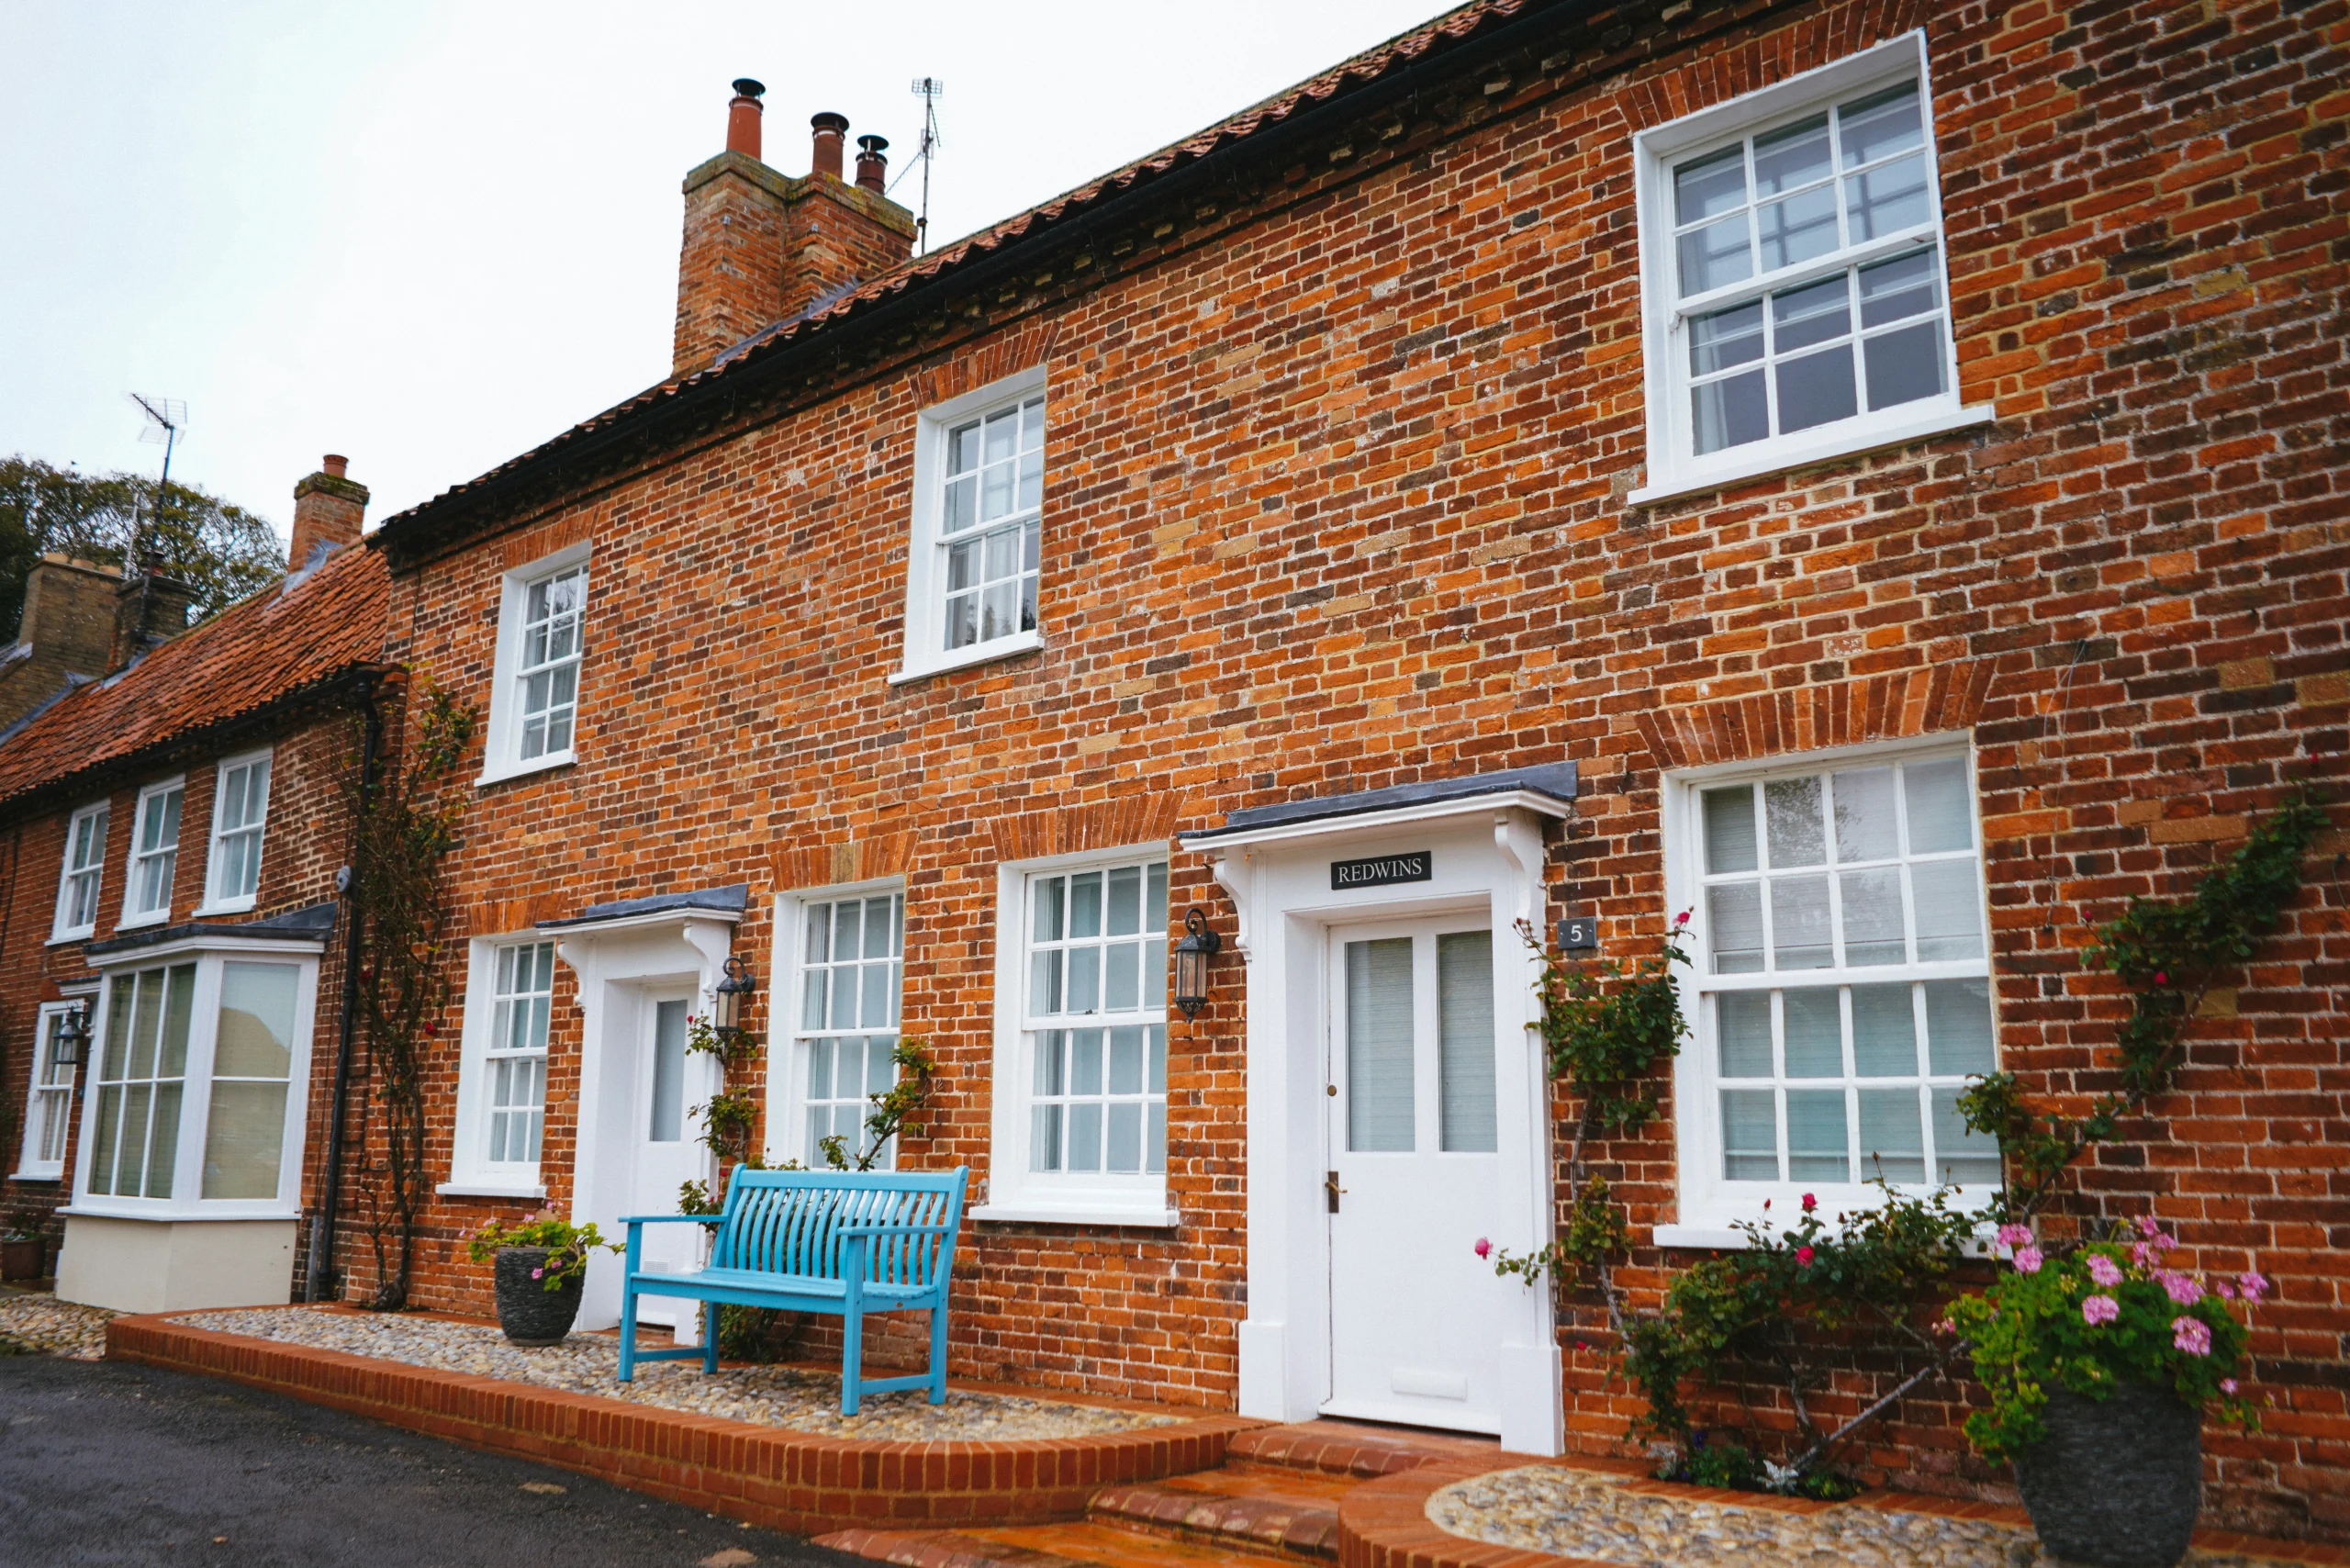
بعد أن بدا امتلاك منزل حلمًا بعيد المنال، تمكن كونروي، البالغ من العمر 32 عامًا، وشريكته أمبر، 28 عامًا، من شراء منزلهما الأول في ضواحي مانشستر، بعدما لجآ إلى نوع من الرهون العقارية منخفضة الدفعة المقدمة، يتيح في بعض الحالات تمويل كامل قيمة العقار.
كان الزوجان يستأجران منزلًا في وسط مانشستر حيث يعملان، ولم يتمكنا من ادخار المبلغ اللازم لتأمين دفعة مقدمة لشراء منزل.
لكن الأمور تغيرت بعدما تعرّفا إلى رهن عقاري متخصص تقدمه جمعية Skipton Building Society، ويغطي 100% من قيمة العقار، ما يعني أن المشتري لا يحتاج إلى دفع مبلغ مقدم عند إتمام عملية الشراء.
وفي أغسطس، اشترى الزوجان منزلًا من أربع غرف نوم في سوينتون، على أطراف مانشستر، مقابل 242 ألف باوند.
وقال كونروي، الذي يعمل محرر فيديو: “لا أعتقد أننا استوعبنا بعد أنه أصبح منزلنا فعلًا”.
عودة الرهون العقارية منخفضة الدفعة المقدمة
تشير بيانات بنك إنجلترا إلى أن نسبة الرهون العقارية في بريطانيا التي تقل فيها الدفعة المقدمة عن 10% من قيمة العقار وصلت حاليًا إلى أعلى مستوى لها منذ عام 2008، عندما كانت هذه القروض متاحة على نطاق أوسع.
ويبلغ متوسط الدفعة المقدمة التي يدفعها المشترون لأول مرة حاليًا نحو 20% من قيمة العقار.
وجاء ذلك مع طرح عدد من المقرضين، من بينهم Lloyds وSantander وSkipton وYorkshire Building Society، مجموعة من الرهون العقارية التي تغطي أكثر من 95% من قيمة العقار، وفي بعض الحالات تصل إلى 100%.
وتقول هذه الجهات إن الهدف من هذه المنتجات هو مساعدة المشترين لأول مرة على دخول سوق العقارات، في ظل استمرار ارتفاع أسعار المنازل وصعوبة ادخار مبلغ كبير للدفعة المقدمة بالتزامن مع تكاليف المعيشة والإيجارات.
لكن هذه الرهون العقارية تأتي عادةً بمعدلات فائدة أعلى، كما أنها لا تتوفر لجميع أنواع العقارات أو جميع المقترضين، وتنطوي على مخاطر ينبغي للمشترين معرفتها قبل اتخاذ القرار.
قسط شهري يعادل الإيجار
حصل كونروي وأمبر، التي تعمل محامية، على قرض عقاري لمدة 25 عامًا، ويدفعان نحو 1500 باوند شهريًا، وهو مبلغ يقارب ما كانا يدفعانه كإيجار.
ويقول كونروي إنهما يشعران بالارتياح تجاه التكلفة الأعلى للقرض، لأن دخلهما جيد ويتوقعان ارتفاع راتبيهما مستقبلًا.
ومع ذلك، يدرك أن الرهن العقاري الذي لا يتطلب دفعة مقدمة أو يتطلب دفعة صغيرة يزيد من خطر الوقوع في الملكية السلبية، وهي الحالة التي تنخفض فيها قيمة العقار عن قيمة القرض المتبقية، ما قد يؤدي إلى خسائر مالية كبيرة إذا اضطر صاحب المنزل إلى بيع العقار.
ويخطط الزوجان لسداد مبالغ إضافية من الرهن العقاري خلال السنوات الخمس الأولى، بهدف زيادة حصتهما من قيمة المنزل.
وقال كونروي: “هناك دائمًا عنصر من المخاطرة في سوق العقارات، لكنني بحثت في المنطقة التي انتقلنا إليها ولا أعتقد أن أسعار المنازل ستنخفض”.
ضوابط أكثر صرامة مقارنة بما قبل أزمة 2008
أدى الانتشار الواسع للرهون العقارية منخفضة الدفعة المقدمة بين مقترضين لم يكن بمقدورهم تحمل تكلفتها إلى اعتباره أحد العوامل الرئيسية التي ساهمت في الأزمة المالية العالمية عام 2008.
لكن ديفيد هولينغوورث، المدير المساعد لدى شركة وساطة الرهون العقارية L&C Mortgages، يقول إن المنتجات المتاحة حاليًا تخضع لفحوصات أقوى بكثير تتعلق بقدرة المقترضين على السداد، وبالتالي لا تحمل المخاطر نفسها التي كانت موجودة قبل الأزمة.
فعلى سبيل المثال، يتعين على المتقدمين للحصول على الرهن العقاري من دون دفعة مقدمة الذي تقدمه Skipton إثبات أنهم التزموا بدفع الإيجار لمدة 12 شهرًا متتاليًا على الأقل، إلى جانب إثبات انتظامهم في سداد المدفوعات الائتمانية خلال الأشهر الستة السابقة.
أما Lloyds فلا يقدم أحد منتجات الرهن العقاري التي تتطلب دفعة مقدمة قدرها 5 آلاف باوند لشراء المنازل الجديدة أو العقارات بنظام الملكية المشتركة.
ويرى هولينغوورث أن المقرضين يدركون أن بعض الأشخاص لديهم القدرة المالية على تحمل أقساط الرهن العقاري، لكنهم يواجهون صعوبة في ادخار دفعة مقدمة كبيرة بسبب دفع الإيجار وارتفاع تكاليف المعيشة.
وأضاف أن تغييرًا حديثًا في القواعد أتاح للمقرضين أيضًا قدرًا أكبر من المرونة في تحديد قيمة المبلغ الذي يمكن للشخص اقتراضه، ما دام القرض ضمن قدرته على السداد.
ومع ذلك، يحث هولينغوورث الراغبين في الحصول على هذه القروض على دراسة التزاماتهم المالية بعناية.
ويقول إن على المقترض أن يسأل نفسه عن قيمة الأقساط الشهرية التي سيدفعها، وأن يأخذ في الاعتبار احتمال ارتفاع معدلات الفائدة مستقبلًا.
وتشير تجارب المشترين إلى أن الرهون العقارية منخفضة الدفعة المقدمة يمكن أن تفتح الباب أمام امتلاك المنزل لمن يواجهون صعوبة في ادخار مبلغ كبير مقدمًا، لكنها في الوقت نفسه قد تعني تحمل تكاليف فائدة أعلى ومخاطر مالية أكبر إذا انخفضت قيمة العقار.
المصدر: بي بي سي
اقرأ أيضًا
الرابط المختصر هنا ⬇