
لماذا يتخلى شباب بريطانيا عن ادخار التقاعد رغم خسائر بآلاف الباوندات؟

لماذا يتخلى شباب بريطانيا عن ادخار التقاعد رغم خسائر بآلاف الباوندات؟
يدفع غلاء المعيشة وارتفاع تكاليف السكن أعدادًا متزايدة من الشباب العاملين في بريطانيا إلى الانسحاب من خطط التقاعد المرتبطة بأماكن العمل، أو إيقاف اشتراكاتهم مؤقتًا، رغم التحذيرات من أن هذه الخطوة قد تكلفهم آلاف الباوندات عند التقاعد.
وتكشف الظاهرة عن معضلة تواجه جيلًا يحاول الاختيار بين توفير السيولة اللازمة لتغطية نفقاته الحالية والادخار لمستقبل لا يزال بعيدًا؛ إذ قد يمنح إيقاف الاشتراك الموظف دخلًا شهريًا إضافيًا، لكنه يحرمه في المقابل من مساهمة صاحب العمل والإعفاء الضريبي، فضلًا عن النمو المتراكم للمدخرات على مدى سنوات.
نصف مليون شخص ينسحبون خلال عام
 أظهر تحليل أجرته شركة «لوبوك فاين» لإدارة الثروات، استنادًا إلى بيانات وزارة العمل لعام 2023، أن نحو 500 ألف شخص انسحبوا من نظام التسجيل التلقائي في خطط التقاعد خلال عام واحد.
وكان بينهم 158 ألف شخص دون سن الثلاثين، بما يعادل 9.3 في المئة من المؤهلين في هذه الفئة العمرية، إلى جانب 139 ألفًا تراوحت أعمارهم بين 30 و39 عامًا، بنسبة 9.4 في المئة.
وتشير بيانات أحدث إلى[ استمرار ارتفاع الانسحاب بين الموظفين الذين التحقوا حديثًا بوظائفهم. ففي الفئة العمرية بين 22 و29 عامًا، ارتفعت النسبة من 6.6 في المئة في أواخر عام 2020 إلى 11.5 في المئة في الربع المنتهي في ديسمبر/كانون الأول 2025.
وفي الفئة العمرية بين 30 و39 عامًا، ارتفعت خلال الفترة نفسها من 7.4 في المئة إلى 12.7 في المئة.
ومع ذلك، ما زالت الغالبية العظمى من الموظفين المؤهلين تدخر للتقاعد. فقد أظهرت أحدث بيانات وزارة العمل أن نحو 22.6 مليون موظف مؤهل، أي 90 في المئة، كانوا يشاركون في خطط تقاعد مرتبطة بأماكن العمل خلال عام 2025.
كيف يعمل التسجيل التلقائي؟
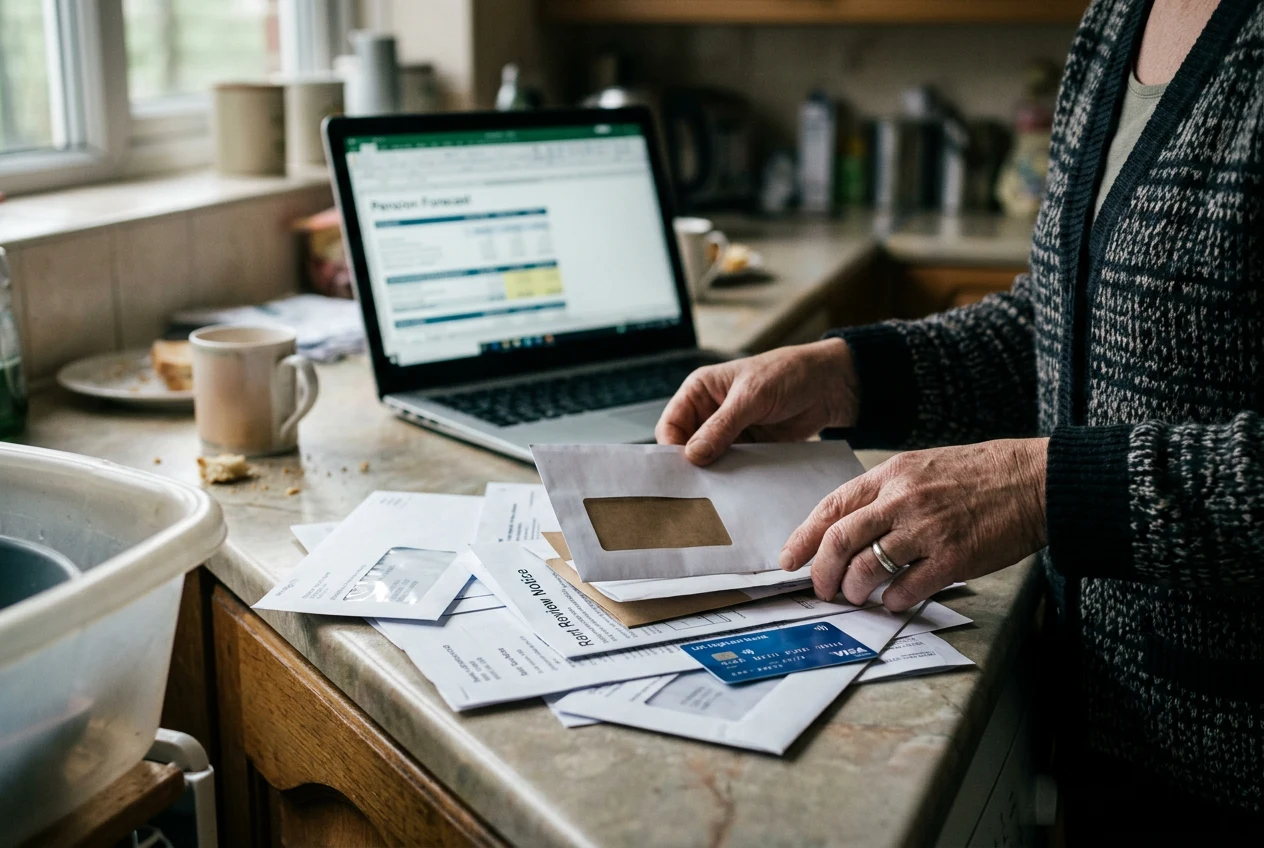
بموجب نظام التسجيل التلقائي، يُدرج صاحب العمل الموظف في خطة تقاعد إذا كان عمره بين 22 عامًا وسن استحقاق راتب التقاعد الحكومي، وكان دخله السنوي يتجاوز عشرة آلاف باوند.
ويبلغ الحد الأدنى المعتاد للاشتراكات 8 في المئة من «الأجر المؤهل»، وهو الجزء الواقع حاليًا بين 6,240 و50,270 باوندًا سنويًا، وليس بالضرورة كامل راتب الموظف.
ويدفع صاحب العمل 3 في المئة على الأقل، بينما يغطي الموظف النسبة المتبقية، التي تبلغ عادة 5 في المئة وتشمل الإعفاء الضريبي الذي تضيفه الحكومة بحسب طريقة إدارة الخطة.
وقد يدفع بعض أصحاب العمل مساهمات أعلى من الحد الأدنى، كما تخضع بعض خطط التقاعد لقواعد مختلفة.
ويعني الانسحاب أن الموظف لا يفقد المبلغ المقتطع من راتبه فقط، بل يتخلى كذلك عن مساهمة صاحب العمل والإعفاء الضريبي. ولهذا يصف خبراء مساهمة جهة العمل بأنها جزء من الأجر المؤجل الذي لا يحصل عليه الموظف إذا توقف عن الاشتراك.
طبيب يختار السيولة الحالية
يقدم حسن نصار، وهو طبيب عام متدرب يبلغ 26 عامًا ويعيش في منطقة ويست ميدلاندز، مثالًا على الضغوط التي تدفع الشباب إلى اتخاذ هذا القرار.
كان نصار يساهم بنحو 430 باوندًا شهريًا في خطة تقاعد هيئة الخدمات الصحية الوطنية، لكنه قرر إيقاف اشتراكه لمدة تتراوح بين ستة أشهر وعام بسبب ضيق السيولة، وحاجته إلى رعاية أحد أفراد أسرته، ومحاولته ادخار مقدم شراء منزله الأول.
ويقدّر نصار أن قراره قد يكلّفه ما بين خمسة آلاف وعشرة آلاف باوند من منافع التقاعد المستقبلية، لكنه يقول إنه يحتاج إلى المال الآن، ويعتزم العودة إلى الخطة بمجرد تحسن ظروفه.
ولا تعمل خطة تقاعد هيئة الخدمات الصحية الوطنية بالطريقة نفسها التي تعمل بها غالبية خطط الادخار ذات الرصيد الاستثماري؛ فهي خطة محددة المنافع، يرتبط فيها الدخل المستقبلي بالراتب ومدة العضوية. ولذلك يؤدي الانسحاب منها إلى خسارة جزء من المنافع التي كان الموظف سيكتسبها خلال فترة توقفه.
أزمة الحاضر تتقدم على احتياجات المستقبل
لا يعني انسحاب الشباب بالضرورة أنهم لا يهتمون بالتقاعد، وإنما يعكس في حالات كثيرة صعوبة الموازنة بين احتياجات متنافسة.
فالعامل في العشرينيات أو الثلاثينيات من عمره قد يواجه إيجارًا مرتفعًا، وفواتير متزايدة، وديونًا دراسية، ونفقات أسرية، إلى جانب محاولة توفير مقدم شراء منزل. وفي هذه الظروف، قد يبدو التقاعد حدثًا بعيدًا يمكن تأجيل الاستعداد له.
وقال كريس إيستوود، المؤسس المشارك لشركة «بينفولد»، إن التخطيط للتقاعد يطلب من الشباب إعطاء الأولوية لمستقبل يبعد عقودًا، بينما يواجهون ضغوط الإيجار وغلاء المعيشة في الوقت الحاضر.
لكن أثر التوقف يكون أكبر في سن مبكرة؛ لأن الاشتراكات الأولى تحصل على مدة أطول للنمو والاستفادة من العائد المركب. ولذلك قد تكون خسارة المبلغ الذي لم يُدفع أقل من خسارة النمو الذي كان يمكن أن يحققه على مدى ثلاثين أو أربعين عامًا.
هل تكفي الاشتراكات الدنيا؟
لا تقتصر المشكلة على الذين ينسحبون من خطط التقاعد؛ إذ تشير أبحاث إلى أن الالتزام بالحد الأدنى وحده قد لا يوفر دخلًا كافيًا لكثير من الشباب.
ووجد بحث أجرته شركة «بينفولد» أن 42 في المئة من العاملين المنتمين إلى الجيل «زد» قد يواجهون خطر الفقر عند التقاعد إذا استمروا في دفع الحد الأدنى للتسجيل التلقائي، البالغ 8 في المئة من الأجر المؤهل.
ولا تعني هذه النسبة أن الفقر نتيجة مؤكدة لكل فرد، إذ تختلف النتائج بحسب الدخل، ومدة الاشتراك، وتطور الأجور، وتكاليف السكن عند التقاعد، والاستثمارات، والدخل الحكومي المتوقع. لكنها تشير إلى أن الحد الأدنى القانوني قد لا يكون كافيًا وحده لتحقيق مستوى معيشة مريح.
شكوك في مستقبل راتب التقاعد الحكومي
يتزامن تراجع الادخار لدى بعض الشباب مع تشكك واسع في مستقبل راتب التقاعد الحكومي.
وتشير استطلاعات إلى أن نحو نصف أبناء الجيل «زد» لا يتوقعون استمرار راتب التقاعد الحكومي بصورته الحالية عند وصولهم إلى سن الاستحقاق.
ويرتفع سن الحصول على راتب التقاعد الحكومي تدريجيًا من 66 إلى 67 عامًا، على أن يكتمل الانتقال بحلول أبريل/نيسان 2028، مع وجود خطط لرفعه لاحقًا إلى 68 عامًا، وإن ظل توقيت هذه الزيادة موضع مراجعة سياسية.
كما يتواصل النقاش بشأن مستقبل «القفل الثلاثي»، الذي يضمن زيادة راتب التقاعد الحكومي سنويًا بأعلى نسبة من بين نمو الأجور والتضخم و2.5 في المئة.
وقد يدفع الاعتقاد بأن النظام الحكومي لن يكون سخيًا مستقبلًا الشباب إلى زيادة مدخراتهم الخاصة، لكن ضغوط الحاضر تقود بعضهم إلى النتيجة المعاكسة: إيقاف الاشتراكات التي قد يحتاجون إليها بدرجة أكبر لاحقًا.
ما الذي يخسره الموظف عند الانسحاب؟
تختلف الخسارة بحسب نوع الخطة والراتب والعمر ومدة التوقف، لكنها قد تشمل:
- مساهمات صاحب العمل خلال فترة الانسحاب.
- الإعفاء الضريبي المرتبط باشتراكات الموظف.
- العوائد التي كان يمكن أن تحققها الأموال على مدى سنوات.
- جزءًا من المنافع المستقبلية في الخطط محددة المنافع.
- مساهمات إضافية يقدمها بعض أصحاب العمل لمن يدفعون أكثر من الحد الأدنى.
وقالت كلير موفات، خبيرة التقاعد في «رويال لندن»، إن الشخص الذي يختار ادخار المبلغ بنفسه خارج خطة العمل قد ينتهي به الأمر إلى تخصيص نحو نصف المبلغ الذي كان سيذهب إلى تقاعده، بسبب فقدان مساهمة صاحب العمل والإعفاء الضريبي.
التوقف ينبغي أن يكون الملاذ الأخير
ينصح الخبراء بعدم الانسحاب من خطة التقاعد ما أمكن، والبحث أولًا عن خيارات أخرى لخفض النفقات أو إعادة ترتيب الديون والادخار.
وقد تسمح بعض الخطط بخفض الاشتراك أو إيقافه مؤقتًا، لكن ذلك يعتمد على قواعد كل خطة، وقد يؤدي خفض مساهمة الموظف إلى انخفاض مساهمة صاحب العمل أيضًا.
وقال ستيف واتسون، مدير السياسات في شركة «كوشون»، إن الانسحاب ينبغي أن يكون «الملاذ الأخير»، مع تحديد موعد واضح لمراجعة القرار والعودة إلى الخطة.
ويكمن أحد أكبر الأخطار في أن يتحول التوقف المؤقت إلى انقطاع يمتد سنوات؛ فالموظف الذي يوقف اشتراكه لتجاوز أزمة مالية قصيرة قد ينسى العودة بعد تحسن ظروفه، فيفقد سنوات من مساهمات صاحب العمل والنمو المتراكم.
ولهذا، إذا أصبح الانسحاب ضروريًا، ينصح الخبراء بوضع تاريخ محدد لإعادة تقييم الوضع، والتحقق من قواعد الخطة وحجم المساهمات المفقودة قبل اتخاذ القرار.
فالاشتراك في معاش العمل لا يحل ضغوط المعيشة الحالية، لكن إيقافه ليس مجرد توفير شهري مؤقت؛ إنه تنازل عن أموال ومنافع قد يصعب تعويضها كلما تأخرت العودة.
هذه المادة ذات طابع تعريفي عام، ولا تُعد نصيحة مالية شخصية.
المصدر: بي بي سي
اقرأ أيضاً:
الرابط المختصر هنا ⬇