
خطة حكومية في بريطانيا تتيح شراء أول منزل بمقدَّم 2.5 في المئة
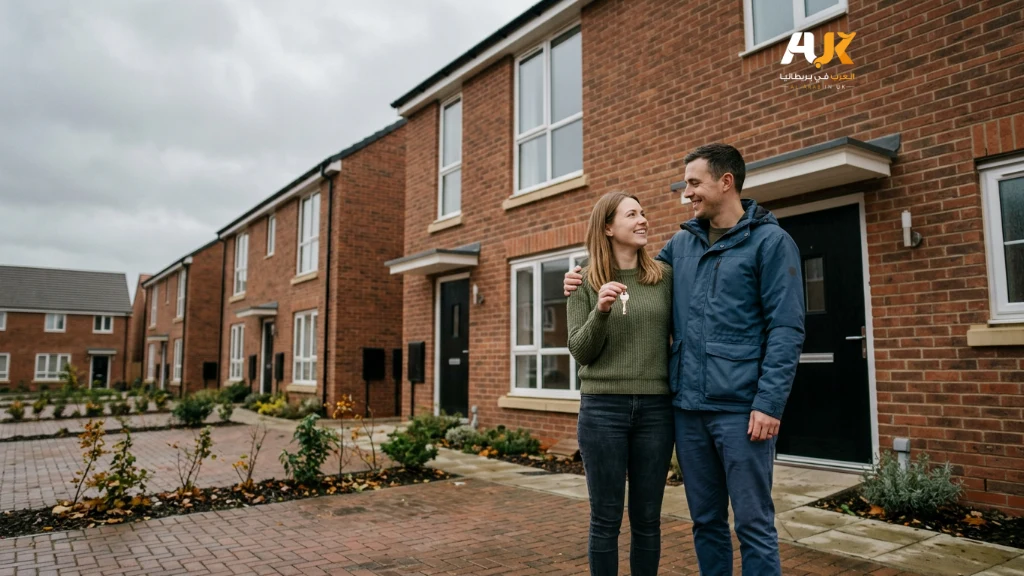
أعلنت الحكومة البريطانية خطة جديدة لمساعدة الراغبين في شراء منزلهم الأول، تتيح لهم الحصول على رهن عقاري بمقدَّم لا يتجاوز 2.5 في المئة من قيمة العقار، في محاولة لتخفيف أحد أكبر العوائق أمام المشترين الجدد، وهو ادخار المبلغ المطلوب للمقدَّم.
وأُعلن عن الخطة، التي تحمل اسم «Your First Home»، في 26 أيلول/سبتمبر، فيما يُتوقع أن يكشف وزير الخزانة مزيدًا من تفاصيلها، ضمن الميزانية المقررة هذا الشهر.
وتعتمد الخطة على قرض سهمي يعادل 20 في المئة من سعر العقار، ما يقلّل قيمة الرهن العقاري الذي يحتاج إليه المشتري، وبالتالي يخفض الأقساط الشهرية في السنوات الأولى.
لكن القرض لن يكون مجانيًا على المدى الطويل، إذ يصبح مكلفًا بعد انتهاء الفترة المحددة، ويتعيّن سداده لاحقًا، بما في ذلك حصة مماثلة من قيمة العقار عند بيعه.
وتقوم الخطة على منح قرض سهمي بقيمة 20 في المئة من ثمن العقار، ما يقلّص حجم القرض العقاري ويخفّض الأقساط الشهرية في السنوات الأولى من التملّك، على أن يكون القرض بلا فوائد لفترة محدّدة فقط ثم يصبح مكلفًا ويتعيّن سداده لاحقًا.
كم يحتاج المشتري لأول مرة إلى ادخاره؟
تُظهر بيانات وسيط الرهن العقاري L&C أن المشتري لأول مرة يدفع في المتوسط نحو 70 ألف باوند كمقدَّم، أي ما يعادل قرابة 26 في المئة من سعر منزل متوسط يبلغ نحو 272 ألف باوند.
وبحسب الحسابات نفسها، فإن ادخار 250 باوندًا شهريًا يحتاج إلى نحو 16 عامًا ونصف للوصول إلى هذا المبلغ، بافتراض تحقيق عائد فائدة بنسبة 4 في المئة.
وينخفض الوقت المطلوب إلى أقل من سبعة أعوام عند ادخار 750 باوندًا شهريًا، وإلى نحو أربعة أعوام ونصف عند ادخار 1200 باوند شهريًا.
كيف تعمل خطة «Your First Home»؟
يمكن للمشترين حاليًا الحصول على رهن عقاري بمقدَّم يبدأ من 5 في المئة لدى كثير من المقرضين، مع وجود بعض الخيارات التي تتطلب نسبة أقل.
أما الخطة الحكومية الجديدة فتخفض المقدَّم إلى 2.5 في المئة، لكنها تقتصر على المنازل المبنية حديثًا.
ويشترط للاستفادة من الخطة أن يكون المشتري:
- فوق 18 عامًا.
- دخله السنوي قبل الضريبة لا يتجاوز 80 ألف باوند، أو 90 ألف باوند للمقيمين في لندن.
- سعر المنزل الذي يشتريه لا يتجاوز 250 ألف باوند، أو 420 ألف باوند في لندن.
ويختلف المبلغ المطلوب كمقدَّم بحسب أسعار المنازل في كل منطقة. فعند متوسط السعر الوطني البالغ 272 ألف باوند، سيبلغ المقدَّم نحو 6800 باوند.
وفي لندن، حيث يصل متوسط سعر المنزل إلى 554 ألف باوند، يبلغ المقدَّم نحو 13,850 باوندًا، بينما ينخفض إلى نحو 5200 باوند في يوركشاير وهامبر، حيث يبلغ متوسط السعر 208 آلاف باوند.
أين يمكن ادخار المقدَّم؟
قد يكون حساب «Lifetime ISA» خيارًا مناسبًا لبعض المشترين، إذ يسمح بإيداع ما يصل إلى 4 آلاف باوند سنويًا، مع إضافة منحة حكومية تعادل 25 في المئة من المدخرات، وبحد أقصى 1000 باوند سنويًا.
لكن الحساب يخضع لشروط، من بينها فرض غرامات عند سحب الأموال لغير غرض شراء المنزل، إضافة إلى حد أقصى لسعر العقار المؤهل للاستفادة من الحساب يبلغ 450 ألف باوند.
ونصح سيمبسون الراغبين في شراء منزل بالتحدث مبكرًا إلى وسيط رهن عقاري موثوق ومنظَّم، حتى لو كان الشراء لا يزال بعيدًا، لمعرفة حجم الاقتراض الذي يمكنهم تحمّله والخيارات المتاحة أمامهم.
كما أوصى بمراجعة التقرير الائتماني، وإدارة الديون القائمة، والاستعداد للتكاليف الإضافية المرتبطة بشراء المنزل، والتي قد تتراوح بين 1500 و5000 باوند.
المصدر: ديلي ميل
اقرأ أيضًا:
الرابط المختصر هنا ⬇