
دليل المتقاعدين في بريطانيا: كيف تسترد ضرائب رواتب التقاعد عبر أداة «HMRC» الجديدة؟
دليل المتقاعدين في بريطانيا: كيف تسترد ضرائب رواتب التقاعد عبر أداة «HMRC» الجديدة؟
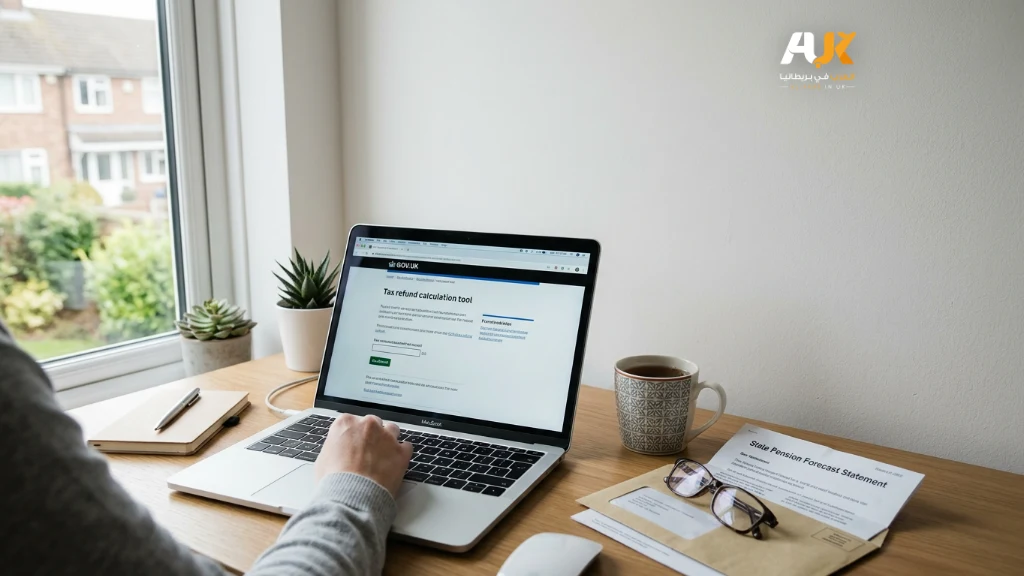
أطلقت هيئة الإيرادات والجمارك البريطانية (HMRC) أداة إلكترونية جديدة تساعد دافعي الضرائب على استرداد ما سُدّد من ضرائب زائدة على مدفوعات رواتب التقاعد، في خطوة تهمّ المقيمين في بريطانيا ممن يتعاملون مع صناديق التقاعد ومدفوعاتها، وجاء تأكيد توفّر هذه الأداة ضمن أحدث النشرات الصادرة عن الهيئة التابعة للحكومة البريطانية.
وسلّط معهد المحاسبين القانونيين المعتمدين في إنجلترا وويلز (ICAEW) الضوء على الأداة في إحاطة صادرة في 7 تشرين الأول/أكتوبر 2026، موضحًا أنها “تحدد الإجراء الصحيح الذي ينبغي لدافع الضرائب اتّباعه بناءً على ظروفه”. وبحسَب هيئة الإيرادات والجمارك، تختلف طرق المطالبة باسترداد المبالغ تبعًا لنوع الدفعة التي حصل عليها الشخص.
كيف تُقدَّم المطالبة؟
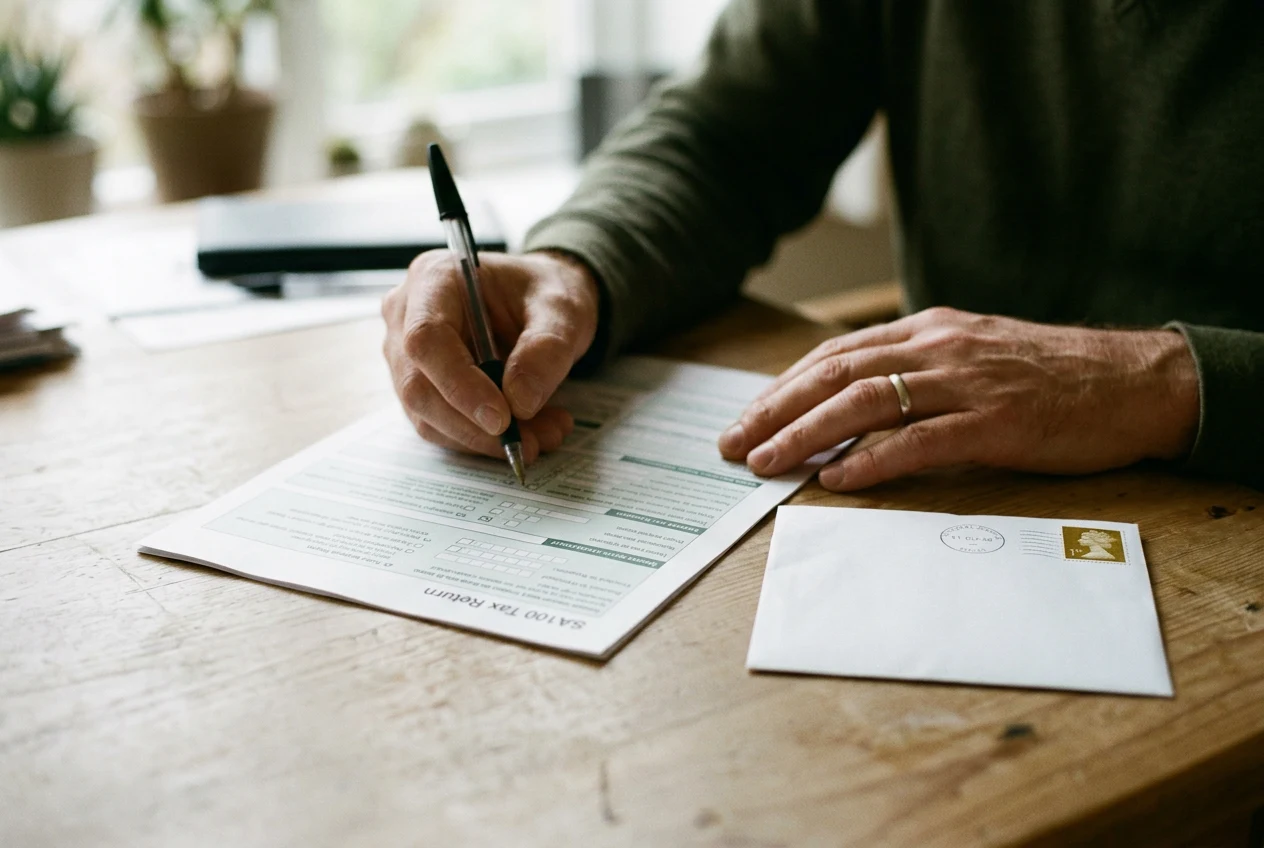
وتدعو هيئة الإيرادات والجمارك البريطانية المعنيين إلى استخدام الأداة لمعرفة كيفية المطالبة باسترداد المبالغ المستحقة لهم. وفي حال تعذّر تقديم الطلب عبر الإنترنت، فإن الخيار البديل هو التحقق من النموذج المناسب، ثم طباعته وتعبئته يدويًّا وإرساله بالبريد إلى الهيئة، علمًا بأن العنوان المطلوب مدرج في نهاية النموذج.
وتوضح (HMRC) أن النموذج يُستخدم لاسترداد الضريبة المستحقة على دفعة “مرونة التقاعد” (pension flexibility payment) التي تلقّاها الشخص مؤخرًا، إذا انطبقت عليه إحدى الحالات التي حدّدتها.
ومن بين هذه الحالات أن يكون قد سحب دفعة استنفدت كامل رصيد صندوق تقاعده وحصل على نموذج (P45) من مزوّد خدمة التقاعد، أو ألّا يكون متقدمًا بطلب للحصول على إحدى الإعانات الخاضعة للضريبة المدرجة في القائمة.
كما تشمل الحالات المؤهّلة ألّا يتوقع الشخص العودة إلى العمل، أو أن يكون قد تقاعد بصفة دائمة ولا يتلقّى راتب تقاعد من صاحب عمله السابق، أو أن يكون قد عاد إلى الدراسة بدوام كامل، وتربط الهيئة أهلية استخدام النموذج بتحقّق أيٍّ من هذه الشروط.
ملاحظات بشأن الإقرار الضريبي الذاتي
وبالنسبة لمن يملؤون إقرار التقييم الذاتي للضريبة (Self Assessment)، تنصح (HMRC) بعدم إدراج أي دخل مقدَّر خاص بالتقييم الذاتي ضمن المطالبة، إلا إذا رغب الشخص في أن تأخذه الهيئة في الحسبان عند احتساب المبلغ المسترد.
وتشير هيئة الإيرادات والجمارك إلى أن على المكلّف أن يستمر في سداد أي مدفوعات تسوية مستحقة، والدفعات تحت الحساب في مواعيدها، مع إمكانية أن يطلب من الهيئة استخدام المبلغ المسترد لخفض دفعاته تحت الحساب. كما ينبغي إدراج أي مبلغ استُرد في الإقرار الضريبي التالي، مع إخطار الهيئة عندما لا يعود الشخص بحاجة إلى تعبئة إقرار التقييم الذاتي.
بيانات محدّثة عن الإعفاء من الضرائب
وعلى صعيد منفصل، نشرت (HMRC) إحصاءات محدّثة بشأن الإعفاء الضريبي الخاص بالبحث والتطوير (R&D). وبلغ التقدير الأولي لإجمالي قيمة الإعفاء الضريبي المطالب به 8.2 مليارات باوند، أي أعلى بنسبة 5 في المئة عن العام السابق.
وفي المقابل، قُدّر عدد مطالبات الإعفاء الضريبي للبحث والتطوير بنحو 40,325 مطالبة، بانخفاض نسبته 17 في المئة عن العام السابق. أما عدد المطالِعين للمرة الأولى فيُقدَّر أنه ارتفع ارتفاعًا طفيفًا، من 5,250 إلى 5,850، استنادًا إلى أرقام أولية.
كذلك نشرت هيئة (HMRC) تقريرها السنوي لعام 2026 بشأن تطبيق مدوّنة فرض الضرائب على المصارف، ويشير التقرير، وفق ما أورده معهد المحاسبين القانونيين المعتمدين، إلى أن المدوّنة “تواصل بنجاح تعزيز السلوكيات الإيجابية في القطاع المصرفي”.
المصدر: Birmingham Live
اقرأ أيضًا:
- ما هي هيئة الإيرادات والجمارك البريطانية وما المهام التي تتولاها؟
- الحكومة البريطانية تحسم موقفها من ضرائب مستودعات التجارة الإلكترونية قبل الموازنة
- الملياردير ديفيد روبن يغادر بريطانيا إلى موناكو وسط جدل ضرائب الأثرياء
الرابط المختصر هنا ⬇