
قبل قرار بنك إنجلترا.. ماذا ينتظر أسعار الفائدة والمورغيج هذا الأسبوع؟
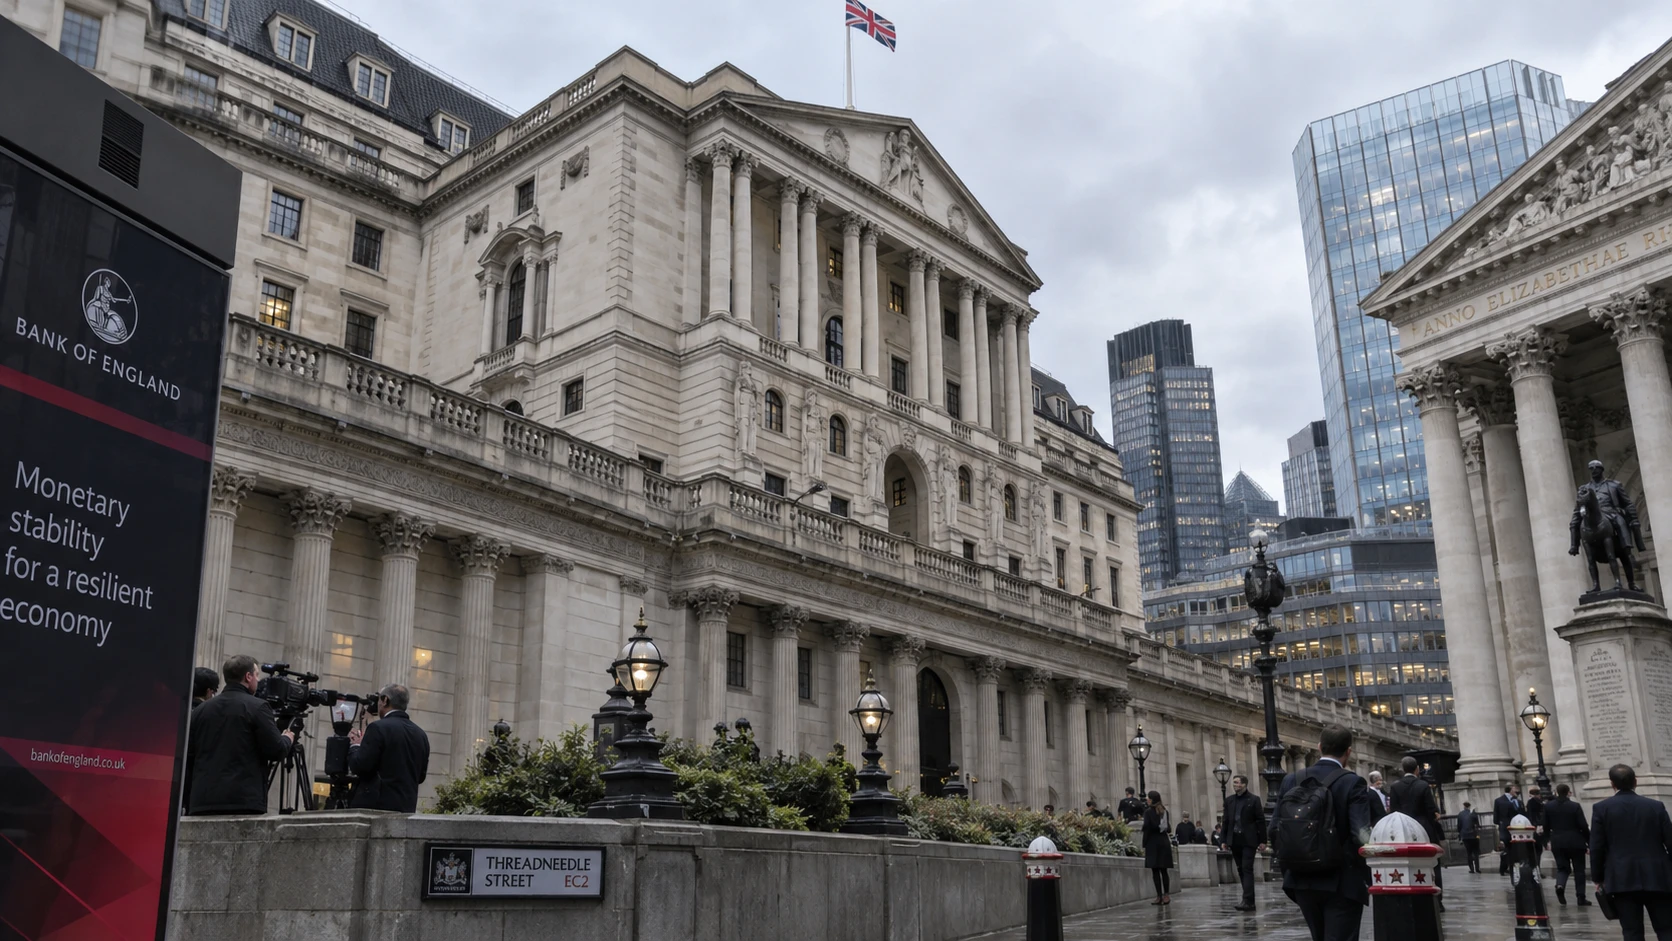
يتجه بنك إنجلترا إلى واحد من أكثر اجتماعاته ترقبًا هذا العام، الخميس الـ17 من سبتمبر/أيلول، وسط ارتفاع جديد في تكلفة الاقتراض وأسعار الطاقة، في وقت لا تزال فيه التوقعات ترجح تثبيت سعر الفائدة عند 3.75 في المئة، لكن احتمال رفعها عاد إلى النقاش بعد أشهر من الاستقرار.
ويأتي القرار بعدما تجاوز التضخم هدف البنك البالغ 2 في المئة، مسجلًا 2.9 في المئة، في حين أدت التوترات في الشرق الأوسط وارتفاع أسعار النفط إلى زيادة المخاوف من موجة جديدة من الضغوط على الأسعار.
وفي المقابل، يواجه البنك اقتصادًا لا يزال سوق العمل فيه ضعيفًا نسبيًا، ما يجعل رفع الفائدة الآن قرارًا قد يضيف مزيدًا من الضغوط على الأسر والشركات.
هل سيرفع بنك إنجلترا الفائدة الخميس؟
يبقى السيناريو الأكثر ترجيحًا هو أن يُبقي بنك إنجلترا سعر الفائدة عند 3.75 في المئة في اجتماعه المقرر الخميس.
لكن النقاش داخل لجنة السياسة النقدية أصبح أكثر انقسامًا. ففي الاجتماع الأخير في يوليو، صوّت ستة أعضاء لمصلحة تثبيت الفائدة، في حين طالب ثلاثة برفعها ربع نقطة مئوية إلى 4 في المئة.
وكان عضوان فقط قد طالبا بالرفع في اجتماع يونيو، ما يعني أن عدد المؤيدين لتشديد السياسة النقدية ارتفع بين الاجتماعين.
ويخشى هؤلاء من أن تؤدي أسعار الطاقة المرتفعة إلى انتقال التضخم إلى أجزاء أخرى من الاقتصاد، ولا سيما إذا بدأت الشركات في تمرير تكاليف الوقود والطاقة إلى أسعار السلع والخدمات.
لماذا أصبح القرار أكثر صعوبة؟
تغيرت البيئة التي يتخذ فيها البنك قراره خلال الأسابيع الأخيرة، مع ارتفاع عوائد السندات الحكومية البريطانية الطويلة الأجل ضمن موجة بيع أوسع في أسواق السندات العالمية.
وبحسب صحيفة تايمز، ارتفعت تكلفة الاقتراض الحكومي الطويل الأجل في بريطانيا بنحو نصف نقطة مئوية، ووصلت بعض العوائد إلى أكثر من 5 في المئة، وهو أعلى مستوى في نحو 19 عامًا.
كما تجاوز سعر النفط 100 دولار للبرميل، ما يعيد الطاقة إلى صدارة المخاطر التي يراقبها البنك؛ لأن استمرار الأسعار المرتفعة يمكن أن يظهر لاحقًا في فواتير الأسر وتكاليف النقل والإنتاج.
وكان البنك قد حذر بالفعل في يوليو من أن التضخم قد يرتفع مجددًا خلال بقية العام، مع انتقال أثر ارتفاع أسعار الطاقة إلى الاقتصاد.
ماذا يعني القرار للرهن العقاري (المورغيج)؟
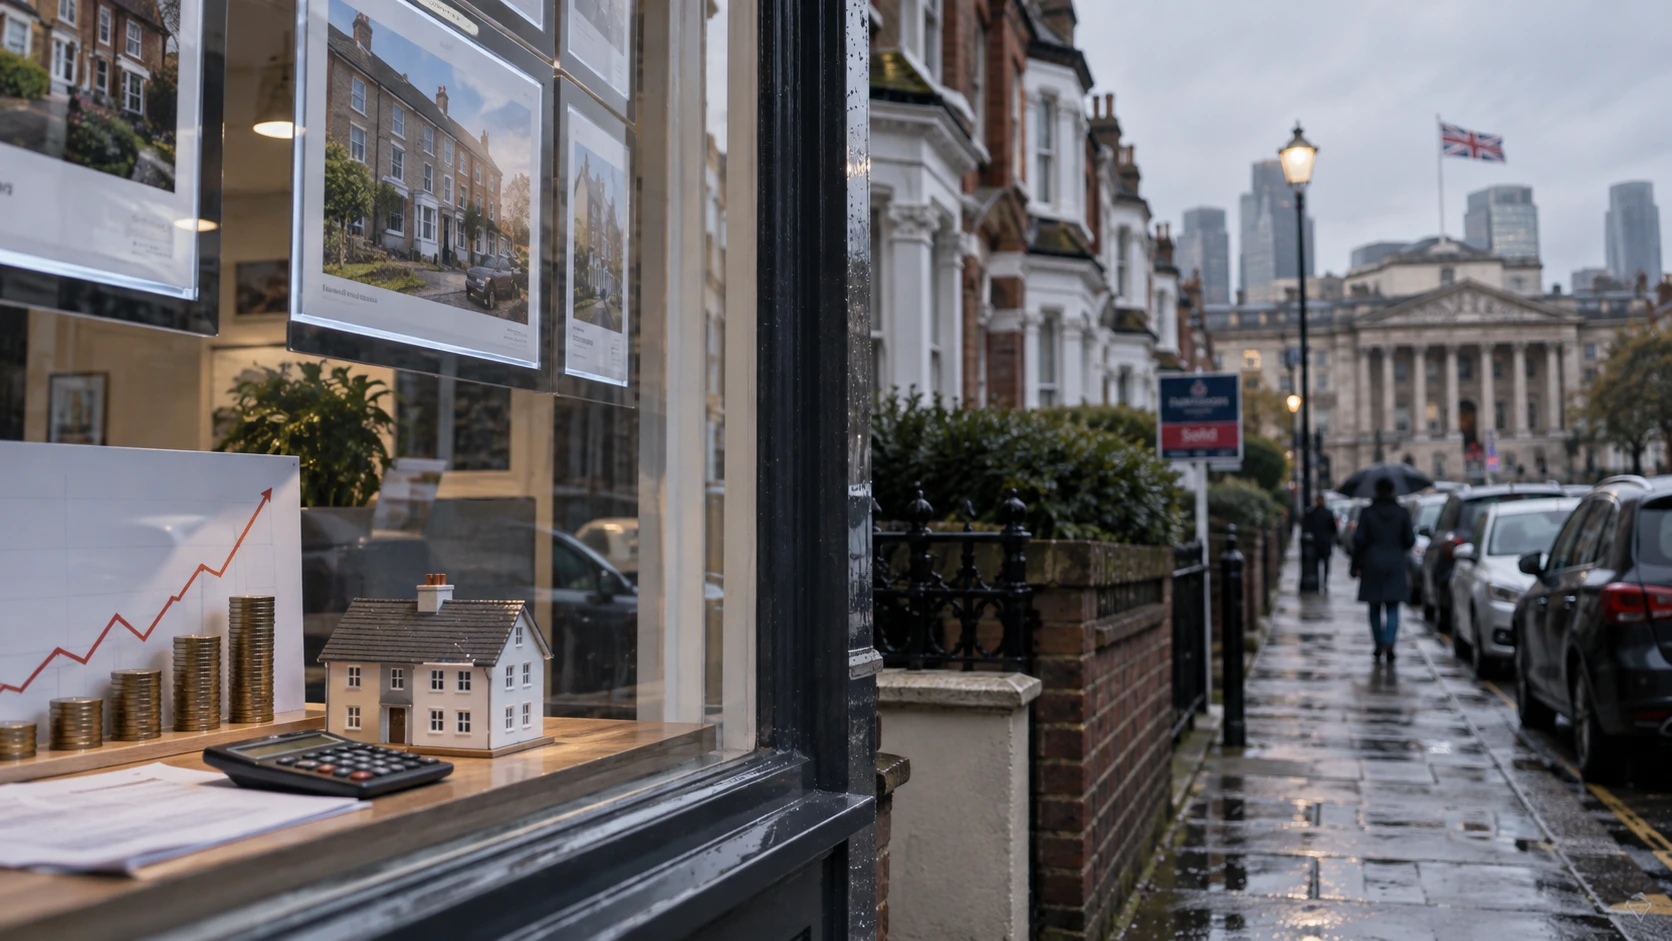
بالنسبة إلى أصحاب المنازل، لا يعني تثبيت الفائدة بالضرورة أن أسعار المورغيج ستظل ثابتة.
فأسعار القروض العقارية، خصوصًا الصفقات ذات الفائدة الثابتة، تتأثر أيضًا بتوقعات الأسواق بشأن أسعار الفائدة المستقبلية وتكلفة اقتراض البنوك، وليس فقط بالسعر الأساسي الذي يحدده بنك إنجلترا.
ولهذا يمكن أن ترتفع عروض المورغيج حتى من دون رفع الفائدة الأساسية، إذا اقتنعت الأسواق بأن البنك سيضطر إلى إبقاء الفائدة مرتفعة لفترة أطول أو رفعها لاحقًا.
أما أصحاب المورغيج المرتبط مباشرة بسعر الفائدة الأساسي أو بأسعار متغيرة، فإن أي رفع فعلي للفائدة سيكون أكثر وضوحًا في أقساطهم الشهرية.
وماذا عن المدخرين والمقترضين؟
عودة توقعات الفائدة المرتفعة تحمل نتائج مختلفة للأسر. فالمدخرون قد يستفيدون إذا حافظت البنوك على أسعار أعلى لحسابات التوفير، في حين يواجه المقترضون تكلفة أكبر على القروض وبطاقات الائتمان وبعض أنواع المورغيج.
ويوضح بنك إنجلترا أن سعر الفائدة الأساسي يؤثر في تكلفة الاقتراض والعائد على الادخار، لكنه ليس العامل الوحيد الذي تستخدمه البنوك عند تحديد أسعار منتجاتها لعملائها.
ماذا نراقب قبل الخميس؟
ستكون بيانات الاقتصاد البريطاني الجديدة عاملًا مهمًّا في القرار، خصوصًا مؤشرات التضخم وسوق العمل التي تصدر قبل اجتماع لجنة السياسة النقدية.
وسيبحث البنك عن دلائل على ما إذا كانت زيادة أسعار الطاقة بدأت تنتقل إلى الأسعار والأجور على نطاق أوسع، أو ما إذا كان ضعف سوق العمل والطلب المحلي لا يزالان كافيين لاحتواء التضخم.
ولهذا قد يكون توزيع أصوات أعضاء اللجنة مهمًّا بقدر القرار نفسه. فإذا بقيت الفائدة عند 3.75 في المئة، لكن ارتفع عدد المطالبين برفعها، فقد تتعامل الأسواق مع ذلك باعتباره إشارة إلى أن الزيادة أصبحت أقرب.
أما إذا ظل معسكر الرفع عند ثلاثة أعضاء أو تراجع، فقد يمنح ذلك أصحاب المورغيج بعض الاطمئنان إلى أن البنك لا يزال يفضل الانتظار قبل تشديد السياسة النقدية مجددًا.
وبذلك، لا يقتصر سؤال الخميس على ما إذا كانت الفائدة ستظل عند 3.75 في المئة، بل يمتد إلى الاتجاه الذي يعتقد بنك إنجلترا أن الفائدة ستسلكه بعد ذلك، وهو ما قد يبدأ تأثيره في أسعار المورغيج والقروض قبل أي تغيير رسمي.
المصدر الأساسي: صحيفة تايمز
اقرأ أيضاً:
الرابط المختصر هنا ⬇